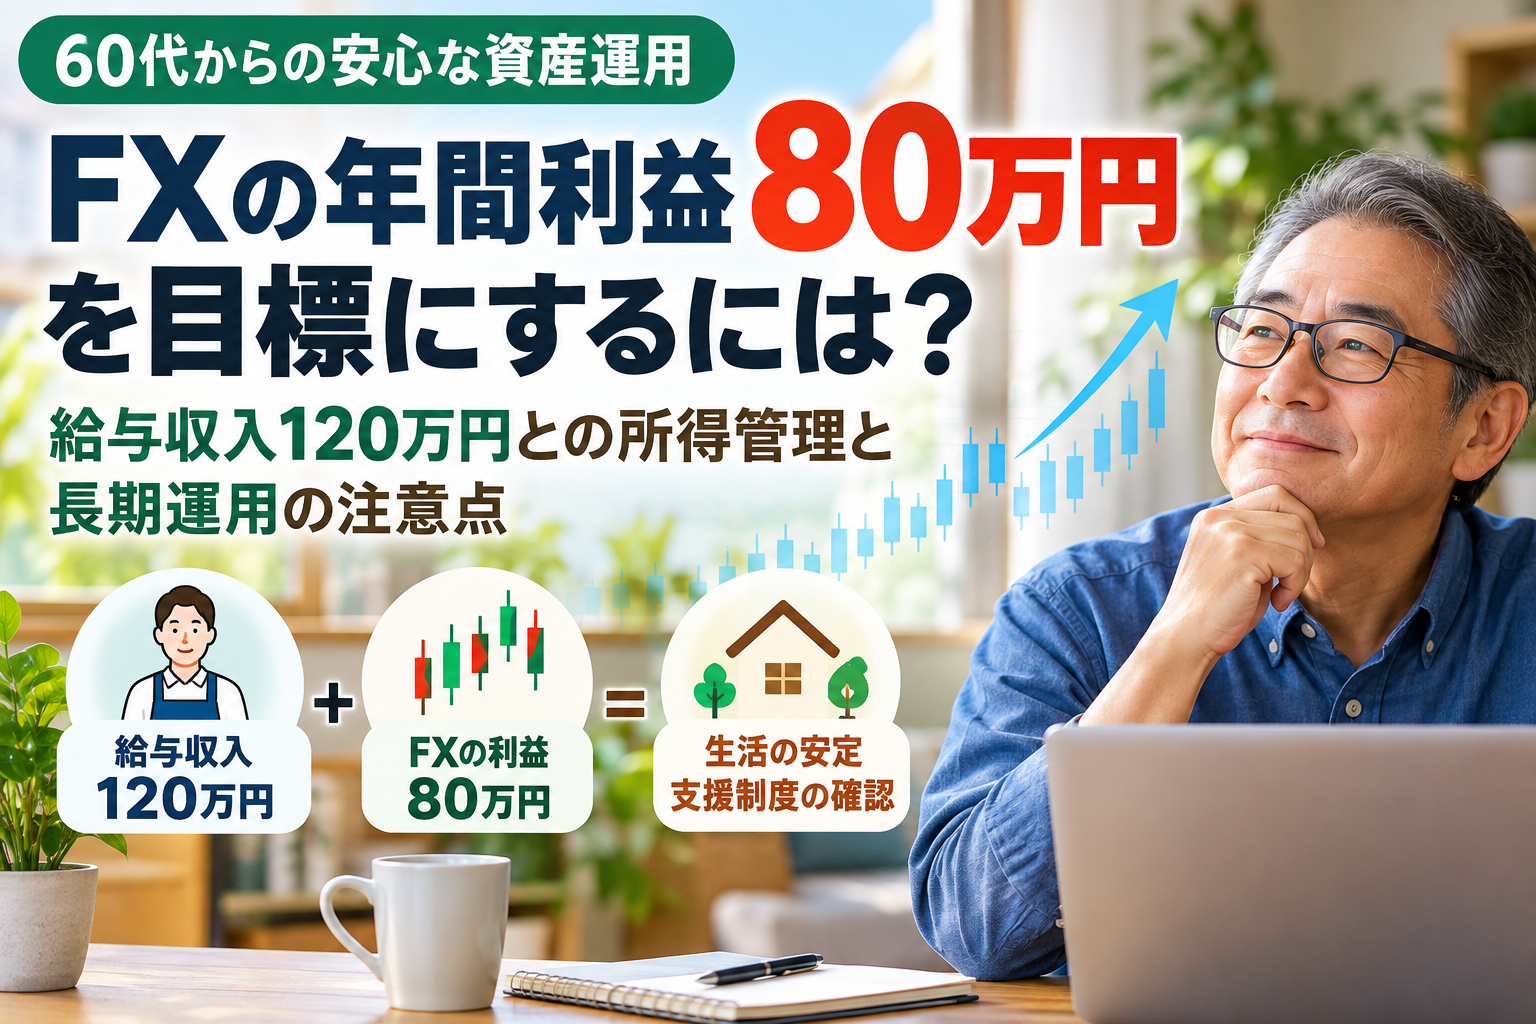
はじめに|収入を増やしながら、生活の安定も大切にしたい
60代から新しい働き方や副収入を考えるとき、収入を増やすことだけでなく、税金や生活費、利用している支援制度への影響も気になります。
私が考えているのは、就労継続支援A型で働きながら給与収入を得て、FXの長期運用による利益も目指すという方法です。
現時点では、年間の給与収入を120万円、FXの年間利益を80万円程度とすることを一つの目標にしています。
ただし、FXで80万円の利益を得られれば、必ず税金がかからない、あるいは現在利用している給付や家賃助成を継続できる、というわけではありません。
この記事では、給与収入とFX利益の違い、住民税の非課税基準、支援制度を確認する際の注意点、そして利益を管理する方法について整理します。
※この記事は、個人の運用目標をもとにした情報整理です。税金や福祉制度の適用結果を保証するものではありません。実際の判定は、該当する年の制度と個別の状況に基づいて確認してください。
1.年間の収入目標を整理する
まず、現在考えている年間収入の目標を整理します。
| 項目 | 年間の目標・想定額 |
|---|---|
| 就労継続支援A型での給与収入 | 120万円 |
| FXの年間利益 | 80万円 |
| 単純合計 | 200万円 |
この200万円は、給与収入とFX利益を単純に足し合わせた金額です。税金や必要経費などを差し引いた後の手取り額ではありません。
また、FXの80万円は確定した収入ではなく、運用上の目標です。相場の状況によって利益が減ることもあれば、損失が発生することもあります。
そのため、生活費をFXの目標利益に依存させず、給与収入を生活設計の土台として考えることが重要です。
2.給与収入120万円は、そのまま所得120万円ではない
税金を考える際には、「収入」と「所得」を区別する必要があります。
給与収入は、勤務先から支払われる給与の総額です。一方、給与所得は、給与収入から給与所得控除などを差し引いて計算します。
給与収入が年間120万円の場合、給与収入の全額がそのまま給与所得になるわけではありません。
給与所得控除の最低保障額は税制改正の影響を受けるため、対象年の制度を確認する必要があります。
参考:国税庁「給与所得控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm
2027年分の税金を考える場合は、2027年分に適用される控除額や制度を確認したうえで計算することが大切です。
なお、給与所得控除と、所得税の基礎控除、住民税の非課税判定に使う所得基準は、それぞれ別のものです。これらを一つの数字として扱わないようにします。
3.FXの利益には給与とは異なる課税ルールがある
国内の登録業者などを通じた一定のFX取引では、決済によって生じた利益は、原則として「先物取引に係る雑所得等」として申告分離課税の対象になります。
国税庁によると、対象となるFXの差金等決済による利益には、所得税15%と地方税5%の税率が適用されます。また、該当する損失については、一定の条件のもとで損益通算や翌年以降3年間の繰越控除が認められる場合があります。
参考:国税庁「外国為替証拠金取引(FX)の課税関係」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1521.htm
ただし、実際の税額は、取引の種類、必要経費、損失の有無、その年に適用される法令などによって変わります。
ここで注意したいのは、FXの課税所得と、住民税の非課税判定に使われる合計所得金額は、確認する目的が異なるという点です。
FXの利益だけを見て「80万円だから税金は大丈夫」と判断することはできません。
4.FX利益80万円を目標にした場合の所得計算
現在の目標をもとに、所得の考え方を整理してみます。
給与収入120万円について、仮に給与所得控除を69万円として計算した場合、給与所得は次のようになります。
- 給与収入:120万円
- 給与所得控除:69万円
- 給与所得:51万円
この計算は、給与所得控除69万円が対象年に適用されることを前提とした試算です。実際の申告では、該当する年の最新の制度を確認してください。
さらに、FXの年間利益80万円が、住民税の所得判定上もそのまま所得に反映されると仮定すると、単純計算では次の金額になります。
| 項目 | 金額 |
|---|---|
| 給与所得(仮計算) | 51万円 |
| FX利益(仮定) | 80万円 |
| 合計 | 131万円 |
この131万円は、あくまで条件を単純化した試算です。FXの所得金額の計算、対象年の税制、他の所得の有無などによって結果は変わります。
また、税金の計算上の所得と、福祉制度の利用条件で確認される所得・収入は、必ずしも同じ基準ではありません。
したがって、この試算だけで非課税や給付の継続を判断することは避けます。
5.習志野市の住民税非課税基準を確認する
習志野市の公式案内では、障害者、未成年者、寡婦またはひとり親について、前年中の合計所得金額が135万円以下の場合、住民税の均等割と所得割が非課税になる条件が示されています。
参考:習志野市「住民税の非課税制度について教えてください」
https://www.city.narashino.lg.jp/faq/kurashi/zeikin/siminzei25.html
この基準を確認する際には、次の点が重要です。
- 自分が制度上の対象者に該当するか。
- 判定対象となる年の合計所得金額がいくらになるか。
- FX利益がどのように所得判定に反映されるか。
- 給与以外に申告対象となる所得があるか。
- 対象年の税制改正がどのように適用されるか。
障害者に該当することだけで、すべての税金や負担が自動的に免除されるわけではありません。また、住民税の非課税基準を満たすことと、所得税やFXの申告義務があるかどうかも別の問題です。
FX利益80万円という目標が自分の状況でどのように扱われるのかは、習志野市の住民税担当窓口と税務署に確認することが確実です。
6.家賃助成や福祉給付は、制度ごとに確認する
収入を考えるうえで、税金と同じくらい気になるのが、現在利用している支援制度への影響です。
私が家計を考える際には、月額合計2万5,500円、年間30万6,000円という支援額を想定しています。ただし、これは現在の家計上の想定額であり、今後も同じ金額を受け取れると確定したものではありません。
特に、家賃助成や特定障害者特別給付費などは、制度の名称、対象者、住居の種類、世帯の課税状況、利用しているサービスなどによって条件が異なります。
習志野市の「グループホーム等家賃助成金支給要綱」では、グループホーム等の利用者を対象とした家賃助成について定められています。対象条件には、利用するサービスや市町村民税の課税状況などが関係します。
参考:習志野市「グループホーム等家賃助成金支給要綱」
https://www1.g-reiki.net/narashino/reiki_honbun/l000RG00000674.html
また、障害福祉サービスの利用者負担についても、課税状況などによって区分が設けられています。
参考:習志野市「障害福祉サービス」
https://www.city.narashino.lg.jp/kenkofukushi/shogaishafukushi/service/syougaihukushiservice.html
ここで重要なのは、住民税が非課税であることだけを理由に、すべての給付が継続すると考えないことです。
FX利益が増えた場合や給与収入が変わった場合には、それぞれの制度の担当窓口に、収入や所得がどのように判定されるのかを確認します。
7.長期FX運用では、未決済利益とスワップポイントを区別する
FXを長期運用する場合、画面上に表示されている評価損益と、実際に決済して確定した損益を区別する必要があります。
一般に、未決済ポジションの含み益は、決済による差益とは異なります。ただし、スワップポイントの扱いは、取引業者や商品、口座の仕組みなどによって異なる場合があります。
そのため、次の項目を取引業者の説明書や年間損益報告書で確認しておきます。
- 決済した為替差益・差損
- 受け取ったスワップポイント
- 支払ったスワップポイント
- 手数料などの必要経費
- 年間損益報告書に記載された損益額
- 確定申告で使用する金額
含み益が大きくても、相場が逆方向に動けば利益が減る可能性があります。スワップポイントが積み上がっていても、為替差損によって全体の損益が悪化することもあります。
長期運用では、評価損益だけでなく、確定損益と保有ポジションのリスクを分けて記録することが大切です。
8.月ごとの利益管理表を作る
年間利益80万円を目標にするなら、年間の結果だけを見るのではなく、月ごとに記録しておくと状況を把握しやすくなります。
年間80万円を12か月で単純に割ると、月平均は約6万6,700円です。ただし、FXでは毎月同じ利益を得られるとは限りません。この数字は利益のノルマではなく、年間目標を把握するための参考値です。
| 月 | 確定損益 | スワップ損益 | 累計損益 | 確認事項 |
|---|---|---|---|---|
| 1月 | 取引記録の整理 | |||
| 2月 | 含み損益との区別 | |||
| 3月 | 第1四半期の振り返り | |||
| 4月 | 取引方針の確認 | |||
| 5月 | リスクの確認 | |||
| 6月 | 半年分の損益整理 | |||
| 7月 | 保有ポジションの確認 | |||
| 8月 | 相場変動への対応 | |||
| 9月 | 第3四半期の振り返り | |||
| 10月 | 年間損益の見込み | |||
| 11月 | 税金・制度の確認 | |||
| 12月 | 年間損益の確定・記録 |
記録を続けることで、目標に対して利益がどの程度積み上がっているかを把握できます。
ただし、目標に届いていないからといって、取引量を増やしたり、無理に利益を取りに行ったりする必要はありません。損失を避けるために取引を控える判断も、長期運用では大切です。
9.利益が増えたときの確認手順を決める
FX利益が増えた場合、利益額だけを見て安心するのではなく、税金と福祉制度への影響を確認する手順をあらかじめ決めておきます。
私が管理方法を考えるうえで重要だと思うのは、次の順番です。
第1段階:取引損益を確認する
取引業者の年間損益報告書などを使い、決済損益やスワップポイントなどを整理します。
第2段階:税金の計算を確認する
給与所得とFX所得を区別し、対象年の税制に基づいて申告の必要性や税額を確認します。
第3段階:住民税の判定を確認する
習志野市の担当窓口に、障害者に該当する場合の非課税基準と、FX所得を含めた判定方法を確認します。
第4段階:福祉制度の条件を確認する
家賃助成や給付の担当窓口に、FX利益や給与収入の変化が支給条件に影響するかを確認します。
第5段階:確認結果を記録する
問い合わせた日、窓口、回答内容、必要な書類を記録します。翌年に制度や所得が変わった場合も、過去の確認内容を見直せます。
こうした手順を決めておけば、利益が増えたときに慌てず、必要な確認を進めやすくなります。
10.まとめ|利益目標だけでなく、生活全体を見て判断する
今回整理したのは、給与収入120万円とFXの年間利益80万円を想定した収入管理の考え方です。
大切なのは、FXで目標利益を達成することだけではありません。税金の仕組みを理解し、支援制度の条件を確認し、生活費や損失リスクを含めて無理のない運用を続けることです。
特に、次の3点を忘れないようにしたいと思います。
- FX利益80万円は運用目標であり、非課税や給付継続を保証する基準ではない。
- 給与所得、FXの課税所得、住民税の非課税判定、福祉制度の所得判定は、それぞれ分けて確認する。
- 利益が増えたときに備えて、月ごとの損益を記録し、税務署や自治体の担当窓口に確認する。
60代からの生活設計では、収入を増やすことと同じくらい、生活の安定を守ることが重要です。
これからも、実際の運用記録を残しながら、利益だけでなくリスクや制度面の確認も大切にしていきたいと思います。
※本記事は一般的な情報提供を目的としたものであり、税務・法律・福祉制度に関する個別の判断を代替するものではありません。制度の適用条件や税額については、税務署、自治体の担当窓口、必要に応じて税理士などの専門家にご確認ください。
コメント