はじめに|家計を見直すことは、これからの生活を考えること
60代になると、現役時代とは家計の考え方が変わってきます。
年金を中心に生活する人、再就職を目指す人、副業に取り組む人など、収入と支出の形は人それぞれです。
私自身も、現在の生活費を改めて数字にしてみました。
すると、節約を意識した場合の最低限の支出は約11万8,500円。一方、定期的な収入は約16万9,068円あります。
さらに、半年に1回の家賃補助が93,000円あり、月換算すると15,500円になります。
数字だけを見ると余裕があるように思えますが、実際には予定外の支出もあり、毎月の貯蓄額は2~3万円程度になることがあります。
この記事では、私自身の家計を具体的な数字で整理しながら、60代から生活を安定させ、将来の就労や副業につなげるために、収入と支出をどのように考えているのかを紹介します。
大切なのは、単純に「支出を削る」ことではありません。
必要な生活費を把握し、無理のない範囲で余剰資金をつくり、そのお金を将来の生活や仕事につなげていくこと。
これが、現在の私が考えている家計管理です。
1.まずは毎月の最低限の支出を把握する
家計管理で最初に必要なのは、「毎月いくらあれば生活できるのか」を知ることです。
私の場合、節約を意識した場合の支出は次のようになります。
| 支出項目 | 月額の目安 |
|---|---|
| 医療・自立支援関係 | 約5,000円 |
| グループホーム費用 | 約73,000円 |
| スマホ・PC・通信・各種サービス | 約16,000円 |
| 交通費 | 約3,500~6,000円 |
| 食費・副食費 | 約13,000円 |
| サプリ・整腸剤等 | 約4,500円 |
| 歯科・整形外科等 | 約1,500円 |
| 日用品 | 約1,000円 |
| 衣類 | 約1,000円 |
| 合計 | 約118,500円 |
これは私自身の生活環境を基準にした金額なので、誰にでも当てはまるものではありません。
しかし、自分の家計を数字にすると、「何にどれだけお金が必要なのか」が見えてきます。
1-1.削る支出と削れない支出を分ける
すべての支出を減らせばよいわけではありません。
医療費や健康維持に必要な費用は、生活を安定させるために必要な支出です。
また、私の場合、スマートフォンやPC、通信環境も重要です。
PCはブログ運営や情報収集などに使っているため、単純な娯楽費とは考えていません。
そこで、
「生活や将来の活動に必要な支出なのか」
という基準で判断するようにしています。
2.固定費は見直すが、将来につながる環境は残す
現在の支出で大きいのは、グループホームに関する費用です。
家賃、光熱費、朝食・夕食、管理費などを合わせて、月約7万3,000円です。
一方、通信関係などは約1万6,000円です。
節約だけを考えれば、削減できるものもあるかもしれません。
しかし、将来の仕事や副業につながる環境までなくしてしまえば、本末転倒です。
家計管理では、
「安くすること」と「生活の質や将来性を維持すること」のバランス
が重要だと考えています。
3.食費は「我慢」ではなく「工夫」で抑える
食費についても、できるだけ無駄を減らすようにしています。
ご飯、魚の缶詰、卵、野菜、納豆、バナナ、果物、トマトジュース、麦茶など、比較的購入しやすい食品を組み合わせています。
ただし、食費を極端に削ることは考えていません。
60代以降は、健康を維持することそのものが生活の基盤になります。
そのため、
「安ければよい」ではなく、「健康を維持しながら無駄を減らす」
という考え方を大切にしています。
4.収入を整理すると、家計の余裕が見えてくる
次に、毎月の収入を整理してみます。
現在の定期的な収入は、
- 障害共済年金:約42,840円
- 障害基礎年金:約70,608円
- 国からの補助:約5,620円
- 生命保険の還付金:約50,000円
となっています。
合計すると、月約169,068円です。
最低限の支出約118,500円との差額は、
169,068円-118,500円=50,568円
となります。
単純計算では、毎月約5万円を残せる計算です。
しかし、現実には予定外の支出があります。
PCや家電の故障、衣類、通院、交通費、生活用品など、毎月一定ではない支出も発生します。
そのため、実際の貯蓄額は月2~3万円程度になることがあります。
ここに、家計管理の難しさがあります。
5.半年に1回の家賃補助は「将来資金」として確保する
私の家計には、毎月の収入とは別に、半年に1回の家賃補助があります。
半年で93,000円なので、月換算すると、
93,000円÷6=15,500円
です。
このお金を毎月の生活費に組み込んでしまうと、日常の支出に消えてしまう可能性があります。
そこで、基本的には将来必要になる資金として確保したいと考えています。
例えば、
- PCの買い替え
- 白物家電の買い替え
- 突発的な生活費
- 就労準備
- 将来の住居関連費
などです。
臨時的に入るお金を、臨時の消費に使わない。
これを意識することで、毎月の家計とは別に、将来のための資金を確保できます。
6.小さな副収入も積み重ねる
支出を管理するだけでなく、収入を少しずつ増やすことも考えています。
現在取り組んでいる一つがポイ活です。
以前、集中して取り組んだときには月3,000円程度のポイントを獲得できました。
現在はブログ運営を優先しているため、目標は月1,000円程度です。
月1,000円でも年間では12,000円になります。
重要なのは金額だけではありません。
「自分の時間や経験を、小さな収入に変える」
という経験を積むことにも意味があります。
最初から大きな収入を目指すのではなく、小さな成果を積み重ねることが、次のステップにつながる可能性があります。
7.家計の安定を、次の就労につなげる
私にとって、家計管理の目的は、単に節約生活を続けることではありません。
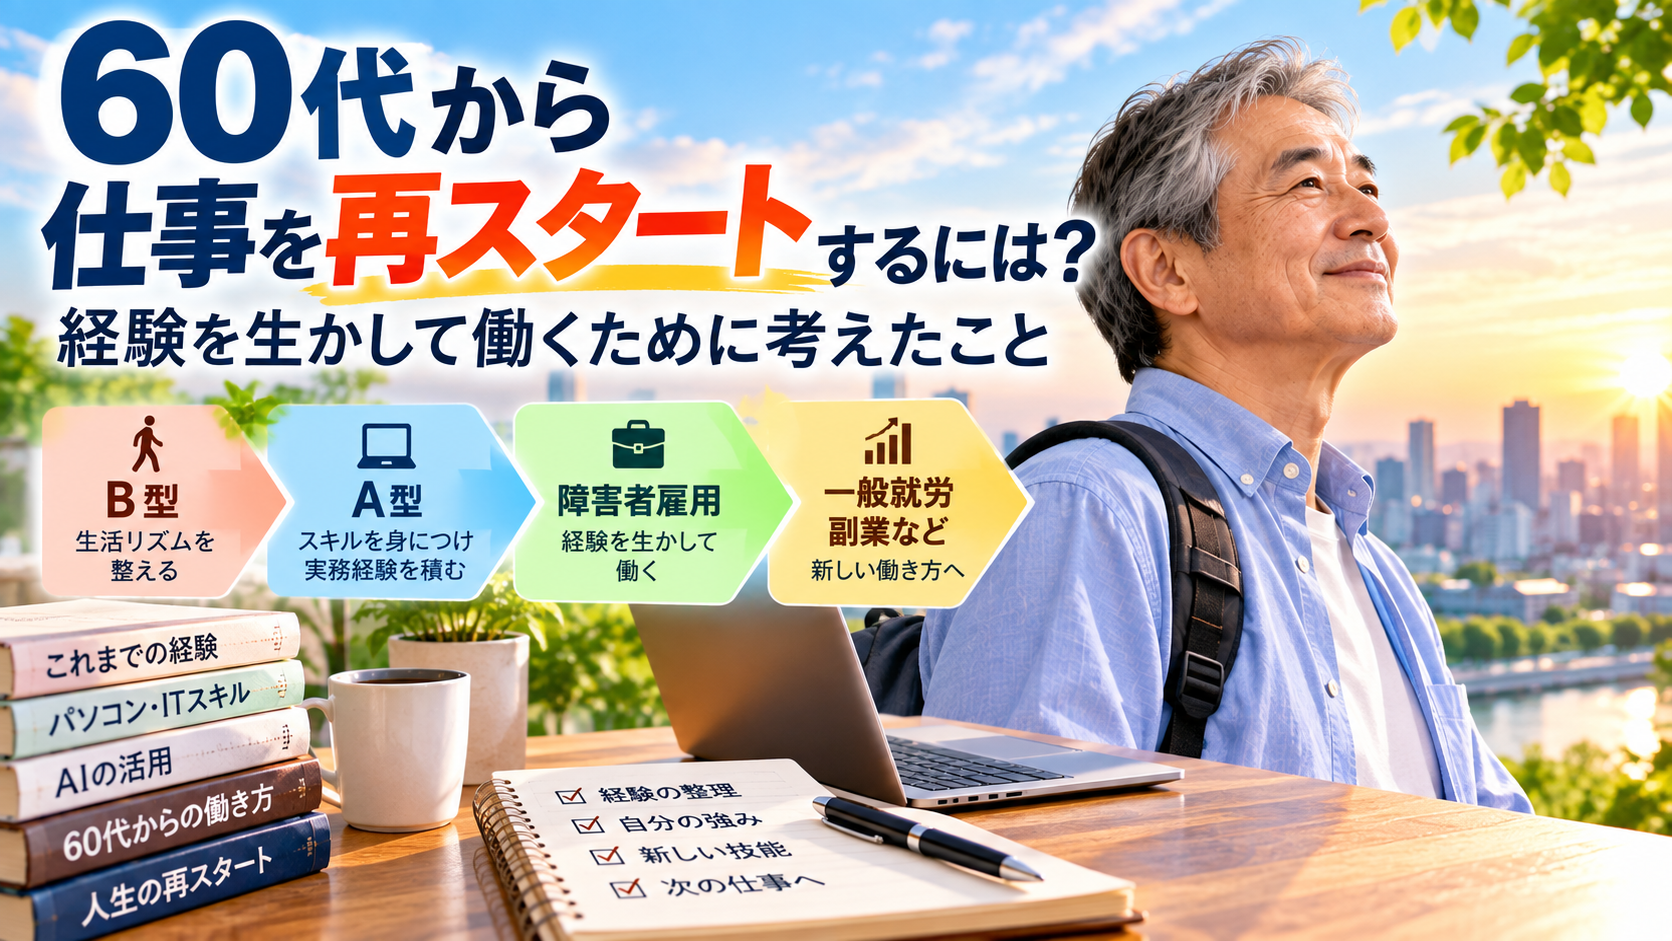
現在の生活を安定させながら、将来的にはA型就労への移行、さらに障害者雇用や一般就労も視野に入れています。
仮に就労によって月1万円でも余剰資金が増えれば、PCや家電の更新、将来の生活資金などに回すことができます。
さらに収入が安定すれば、将来的には現在の住環境を見直し、自立した生活を目指すこともできます。
つまり、
家計を把握する
↓
余剰資金をつくる
↓
就労・副業の準備に使う
↓
収入を増やす
↓
将来の生活の選択肢を広げる
という流れです。
家計管理は、生活を縮小するためだけのものではなく、次の一歩を踏み出すための土台にもなると考えています。
8.ブログを将来の収入源として育てる
現在、私が取り組んでいるもう一つの活動がブログです。
WordPressの「60代リスタートラボ」では、60代からの生活、仕事、節約、副業、経済などについて、自分自身の経験をもとに発信しています。
目標は、5年以内にブログやnoteなどを合わせて月5万円程度の収益を得ることです。
もちろん、ブログはすぐに収益が出るものではありません。
それでも、働ける時間や体力が将来的に変化したとしても、これまでの経験や知識をインターネット上に蓄積しておけば、それが将来の資産になる可能性があります。
家計を安定させながら、今できることを少しずつ積み重ねる。
ブログも、その一つとして取り組んでいます。
9.家計管理で大切なのは「削る」より「目的を持って使う」こと
今回、自分の家計を数字にしてみて分かったのは、節約だけでは家計を十分に改善できないということです。
大切なのは、
必要な支出を知る
毎月いくら必要なのかを把握する。
削ってはいけない支出を守る
医療や健康、仕事に必要な環境まで無理に削らない。
不要な支出を減らす
「何となく使っているお金」を見直す。
余ったお金を将来に残す
毎月の貯蓄だけでなく、半年に1回の家賃補助なども将来資金として管理する。
小さな収入源を育てる
ポイ活、就労、副業、ブログなど、自分にできる方法を少しずつ試す。
このように考えると、家計管理は「我慢すること」ではなく、お金の使い道に優先順位をつける作業だと分かります。
まとめ|60代からの家計管理は「次の人生」の準備でもある
今回、現在の家計を整理すると、最低限の支出は約11万8,500円、定期的な収入は約16万9,068円でした。
さらに、半年に1回93,000円の家賃補助があり、月換算すると15,500円になります。
ただし、単純な計算ほど実際の生活は余裕がありません。
予定外の支出があるため、実際の貯蓄額は月2~3万円程度になることもあります。
だからこそ、これからは「どれだけ節約するか」だけではなく、
「残ったお金を何のために使うのか」
を意識していきたいと思います。
生活防衛資金を確保し、就労の準備をし、小さな副収入を育て、将来的にはブログなどからの収入も目指す。
そうすることで、
家計の安定 → 就労・副業への挑戦 → 収入の増加 → 生活の選択肢の拡大
という循環をつくることができます。
60代からでも、家計を見直すことから新しい一歩を始めることはできます。
私の場合は現在の生活環境という条件がありますが、
「収入と支出を把握し、余剰資金を将来のために活用する」
という考え方は、さまざまな生活環境に応用できると思っています。
家計を見直すことは、単なる節約ではありません。
これから、どのような生活をしたいのかを考えることでもあります。
今日からできる家計見直し3ステップ
最後に、私自身の経験から、家計を見直す際に取り組みやすい3つのステップを整理します。
STEP1 1か月の支出をすべて書き出す
家賃、食費、通信費、交通費、医療費、日用品など、細かい支出まで一度整理します。
「何となく使っているお金」を見つけることが第一歩です。
STEP2 支出を3種類に分ける
支出を、
「必要なもの」
「減らせるもの」
「将来につながるもの」
の3つに分類します。
すべてを削るのではなく、優先順位を決めることがポイントです。
STEP3 月1,000円でも将来資金をつくる
最初から大きな節約や副業収入を目指す必要はありません。
月1,000円でも、年間では12,000円になります。
その小さな積み重ねが、将来の就労準備や生活防衛資金、新しい挑戦につながります。
現在の家計を一覧で整理
毎月の支出
- 医療・自立支援関係:約5,000円
- グループホーム費用:約73,000円
- スマホ・PC・通信・各種サービス:約16,000円
- 交通費:約3,500~6,000円
- 食費・副食費:約13,000円
- サプリ・整腸剤等:約4,500円
- 歯科・整形外科等:約1,500円
- 日用品:約1,000円
- 衣類:約1,000円
- 最低限の支出:約118,500円
毎月の定期収入
- 障害共済年金:約42,840円
- 障害基礎年金:約70,608円
- 国からの補助:約5,620円
- 生命保険の還付金:約50,000円
- 合計:約169,068円
その他の将来資金・収入目標
- 家賃補助:半年93,000円
- 家賃補助の月換算:約15,500円
- ポイ活:月1,000円を目標
- A型就労:将来的な収入増加を目標
- ブログ・note:5年以内に月5万円を目標
現在の生活を守りながら、少しずつ将来への選択肢を増やしていく。
それが、私にとっての「60代リスタート」の家計管理です。
コメント