リード文
はじめに|投資より先に「生活を守るお金」を考える
「NISAを始めたいけれど、手元にいくら現金を残しておけばいいのだろう?」
資産形成を考え始めたとき、多くの人が悩むのがこの問題です。
NISAや投資信託などを利用すれば、将来に向けて資産を形成していくことができます。しかし、投資を始める前に考えておきたいのが、生活防衛資金です。
生活防衛資金とは、病気やケガ、収入減少、家族の介護、住宅設備の故障など、予定していなかった出来事が起きたときに、生活を維持するためのお金です。
つまり、
生活防衛資金=現在の生活を守るお金
投資資金=将来のために増やすことを目指すお金
と考えることができます。
この2つを混ぜてしまうと、相場が下落したときに生活費を確保するため、投資資産を売却しなければならなくなる可能性があります。
特に60代以降は、退職・再就職・副業・就労支援・年金など、収入の形が変わりやすい時期です。
だからこそ、若い世代と同じ基準だけで考えるのではなく、**「自分の収入が変化した場合、何か月生活できるか」**という視点が重要になります。
この記事では、60代からの再スタートを意識しながら、独身世帯、子育て世代、年金生活者、復職・副業を目指す人、障害年金と就労収入を組み合わせて生活する人まで、幅広いケースで生活防衛資金の考え方を整理します。
1.生活防衛資金とは「投資をしないお金」ではなく「生活を守るお金」
生活防衛資金という言葉から、「銀行に眠らせておく無駄なお金」と考えてしまう人もいるかもしれません。
しかし、役割はまったく違います。
生活防衛資金は、
- 病気やケガ
- 入院や通院
- 収入減少
- 失業・休職
- 家族の介護
- 家電や住宅設備の故障
- 突発的な生活費
などに対応するための資金です。
投資の目的が「将来の資産形成」だとすれば、生活防衛資金の目的は**「今の生活を崩さないこと」**です。
この違いを理解することが、資産形成の第一歩になります。
2.なぜ「投資資金」と「生活防衛資金」を分ける必要があるのか
株式や投資信託は、長期的な資産形成に利用できる一方、短期的には価格が下落することがあります。
例えば、100万円を投資した直後に市場が大きく下落し、70万円になったとします。
そのとき生活費が不足していれば、損失が出ている状態でも売却しなければならないかもしれません。
一方、別に生活防衛資金を確保していれば、
「今は売らずに生活防衛資金で対応する」
という選択肢を持てます。
したがって、資産形成では、
①生活を維持するためのお金を確保する
↓
②近い将来に使う予定のお金を確保する
↓
③余裕資金で長期的な投資を行う
という順番で考えると整理しやすくなります。
3.生活防衛資金は「○万円」と一律には決められない
生活防衛資金について「100万円必要」「300万円必要」といった数字だけを見ると、自分にも同じ金額が必要だと思ってしまいます。
しかし、実際には家庭によって必要額は異なります。
重要なのは、
生活費 × 必要な期間
という基本的な考え方です。
例えば生活費が月15万円なら、
- 6か月分=90万円
- 1年分=180万円
となります。
ただし、必要期間は収入の安定性によって変わります。
会社員で安定した収入がある人と、転職活動中の人、フリーランス、副業中心の人では同じ金額にはなりません。
さらに60代以降では、医療費や住宅修繕費など、現役世代とは異なる支出も考える必要があります。
4.世代・生活状況別に考える生活防衛資金
4-1 独身・単身世帯
生活費が月15万円なら、
6か月分=90万円
1年分=180万円
が一つの計算例になります。
安定した収入がある場合と、転職・復職・副業などを考えている場合では必要な余裕が異なります。
特に収入が変化する時期には、6か月分だけでなく1年程度を意識して考える方法もあります。
4-2 子育て世帯
子育て世帯では、生活費だけでなく教育費や住宅費なども考える必要があります。
例えば毎月30万円の生活費なら、
- 6か月分=180万円
- 1年分=360万円
となります。
ただし、教育費や住宅ローンなどの支出がある家庭では、生活費だけを基準にするのではなく、収入が減少した場合に固定費をどこまで維持する必要があるかを考えることが重要です。
5.60代・年金生活者は「失業」より「突発支出」に注目する
60代以降になると、生活防衛資金の考え方が変わってきます。
現役世代では「仕事を失った場合」が大きなリスクになります。
一方、年金生活者では、
- 医療費
- 介護関連費用
- 住宅修繕
- 家電・家電設備の買い替え
- 冠婚葬祭
- 生活用品の買い替え
など、まとまった支出への備えが重要になります。
例えば、給湯器やエアコンなどの設備が突然故障すれば、数万円から数十万円の支出になる可能性があります。
そのため、年金生活者の場合は単純に「生活費○か月分」だけで考えず、
生活費+突発支出への予備費
という考え方が実生活に合っています。
6.復職・副業・就労支援を利用する人は「収入の変化」を基準に考える
ここは、一般的な投資記事とは異なる、この記事の重要なポイントです。
60代から再び働く場合、
- 復職する
- パートで働く
- 副業を始める
- 就労支援を利用する
- 働く時間を増減する
- 体調や環境によって仕事を変更する
など、収入が一定ではないケースがあります。
この場合、生活防衛資金を「年収」だけから考えるのではなく、
仕事を一時的に休んだ場合、毎月いくら不足するのか
を計算してみることが重要です。
例えば、
生活費15万円
就労収入10万円
その他の安定収入5万円
なら、通常時は生活費を賄えます。
しかし就労収入がなくなれば、
15万円-5万円=月5万円の不足
となります。
このように考えると、生活防衛資金の必要額をより具体的に把握できます。
7.年金などの安定収入がある場合は「不足額」で考える
生活防衛資金を考えるとき、「生活費のすべてを現金で準備しなければならない」と考える必要はありません。
例えば、
- 安定収入:月10万円
- 生活費:月15万円
なら、不足額は月5万円です。
6か月分なら、
5万円×6か月=30万円
1年分なら、
5万円×12か月=60万円
となります。
もちろん、医療費や修理費などの予備費も必要です。
したがって、
生活防衛資金=収入減少による不足額+突発支出への予備費
という考え方もできます。
これは、年金などの安定収入を持ちながら働く人にとって、現実的な資金計画を考えるうえで重要な視点です。
8.障害年金と就労収入がある場合は「収入ゼロ」を前提にしない
障害年金を受給しながら働いている人についても、同じ考え方ができます。
例えば、
- 障害年金:月10万円
- 就労収入:月10万円
- 生活費:月15万円
というケースを考えます。
通常は月20万円の収入に対して生活費15万円なので、5万円の余裕があります。
ところが仕事を休んだ場合、
障害年金10万円
生活費15万円
となり、月5万円が不足します。
この場合、
5万円×6か月=30万円
5万円×12か月=60万円
というように、まず「不足額」を計算できます。
さらに医療費、通院費、生活用品、突然の支出などを考慮して、予備資金を上乗せします。
ここで重要なのは、障害年金受給者だから一律に○万円必要と決めることではありません。
年金額、就労収入、生活費、医療・福祉関連支出などによって必要額は変わります。
9.生活防衛資金の置き場所は「増やす」より「使える」を優先
生活防衛資金は、投資資金とは役割が違います。
重要なのは、
- 元本割れを避ける
- 必要なときに引き出せる
- 管理しやすい
という点です。
代表的な選択肢には、
普通預金
急な医療費や生活費など、すぐ使う可能性があるお金に向いています。
定期預金
当面使う予定のない資金を分けて管理する方法の一つです。
ゆうちょ銀行などの貯金
日常生活との管理を一体化しやすいというメリットがあります。
個人向け国債
安全性を重視して余裕資金の一部を管理する方法の一つです。
ただし、生活防衛資金のすべてを一つの商品に入れる必要はありません。
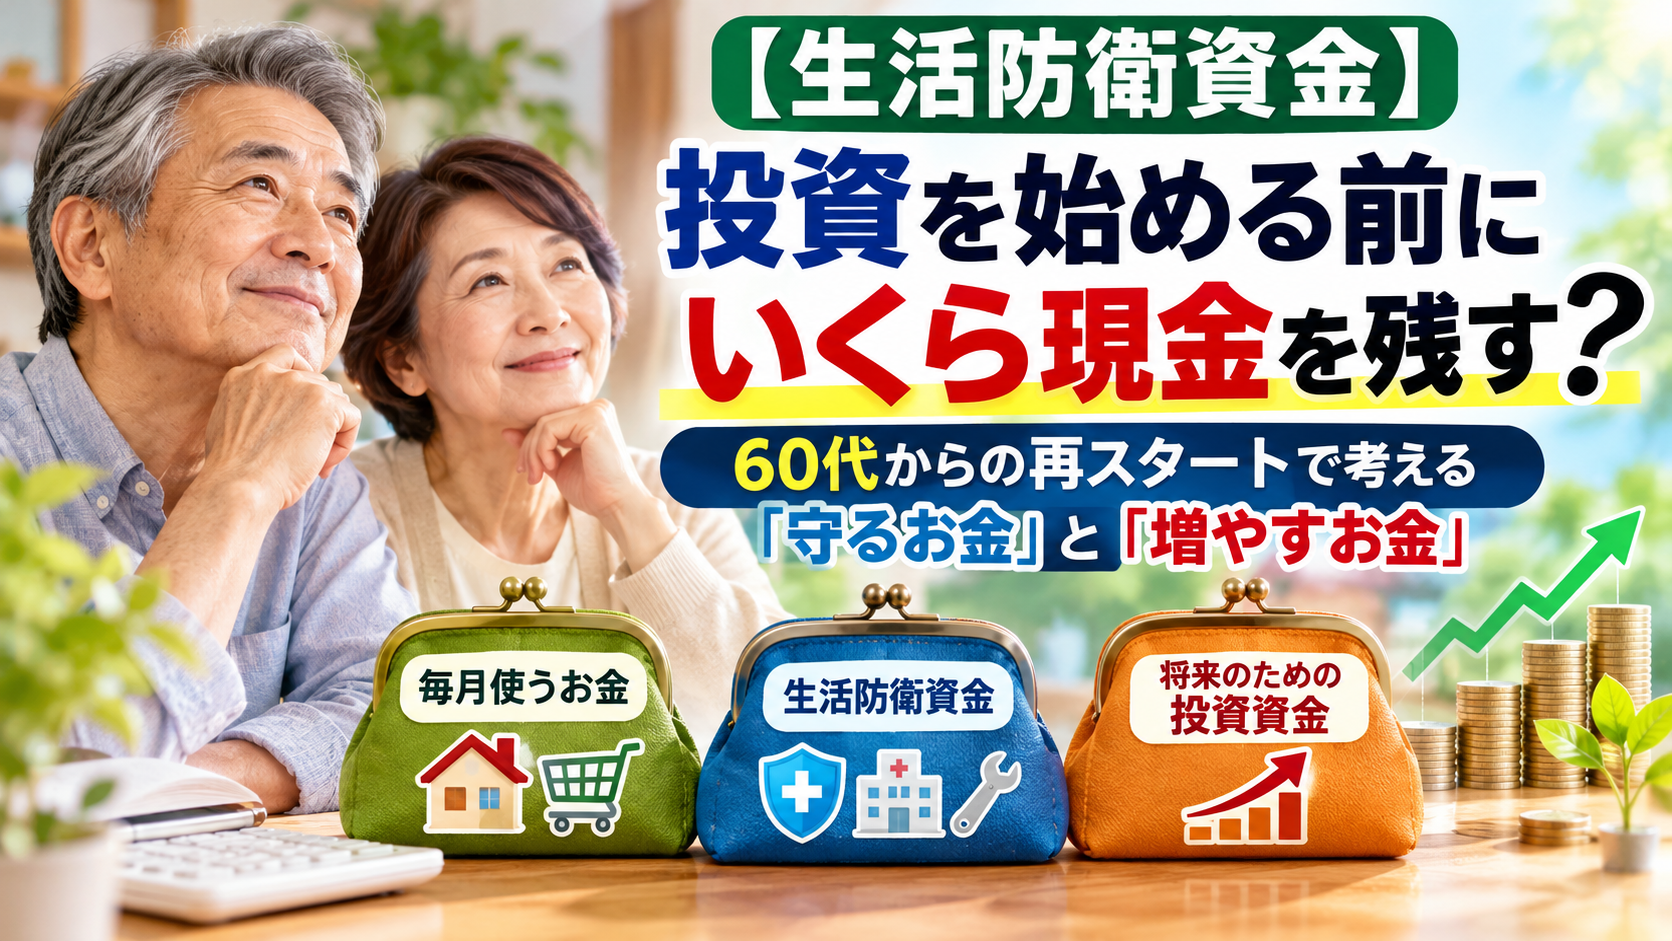
10.おすすめは「3つの財布」に分ける考え方
生活防衛資金を管理するとき、私は「3つの財布」に分けて考える方法が分かりやすいと考えます。
財布①|毎月使うお金
家賃、食費、光熱費、通信費など、日常生活に使うお金です。
財布②|生活防衛資金
病気、休職、修理など、予想外の出来事に備えるお金です。
財布③|将来のための投資資金
当面使う予定がなく、長期的な資産形成を目的とするお金です。
この3つを分けることで、
「今使うお金」
「もしものためのお金」
「将来のためのお金」
を混同しにくくなります。
11.生活防衛資金で避けたい3つの失敗
失敗①|生活費まで投資する
「少しでも早く資産を増やしたい」と考えて、必要な生活費まで投資に回してしまうケースです。
投資には価格変動があります。
生活に必要なお金まで投資すると、相場環境によっては不利なタイミングで売却する可能性があります。
失敗②|「○万円」という数字だけで判断する
100万円、200万円、300万円という数字だけを目標にすると、自分の生活状況と合わなくなることがあります。
重要なのは、
毎月いくら必要なのか
収入が減った場合にいくら不足するのか
突然いくら必要になる可能性があるのか
を計算することです。
失敗③|金利だけを見てしまう
生活防衛資金では、少しでも金利が高い商品を選ぶことより、
必要なときに使えること
のほうが重要です。
「増やすお金」と「守るお金」では、商品を選ぶ基準そのものが違います。
12.60代からの資産形成では「いくら投資するか」より先に「いくら守るか」
60代から資産形成を始める場合、若い世代とは異なる考え方が必要になる場合があります。
これまでの貯蓄、年金、就労収入、住宅費、医療費など、自分の生活基盤を確認したうえで投資額を決める必要があります。
特に、
- 退職した
- 復職を目指している
- 副業を始めたい
- 就労支援を利用している
- 年金を受給している
- 収入が毎月一定ではない
という場合には、投資額を先に決めるのではなく、
「生活を維持するために必要な現金はいくらか」
を先に考えることが重要です。
13.生活防衛資金を作るための実践手順
最後に、実際に計算してみましょう。
STEP1|1か月の生活費を計算する
家賃・住宅費、食費、光熱費、通信費、医療費などを合計します。
STEP2|安定収入を確認する
給与、年金など、毎月入ってくる収入を確認します。
STEP3|収入が減った場合の不足額を計算する
「仕事を休んだら、毎月いくら不足するか」を計算します。
STEP4|6か月分・1年分を比較する
不足額×6か月
不足額×12か月
を計算します。
STEP5|突発支出の予備費を加える
医療費、修理費、家電買い替えなどを考えます。
STEP6|残った余裕資金について投資を考える
ここまで準備できて初めて、NISAや投資信託などによる長期的な資産形成を検討します。
まとめ|「守るお金」を決めてから「増やすお金」を考える
生活防衛資金には、「全員○万円」という絶対的な正解はありません。
重要なのは、自分の生活状況に合わせて、
生活費
安定収入
収入が減った場合の不足額
医療費や修理費などの予備費
を確認することです。
特に60代からの再スタートでは、退職、復職、副業、就労支援、年金などによって収入の形が変わることがあります。
だからこそ、
「いくら投資できるか」ではなく、「いくらなら投資しても生活を崩さないか」
という順番で考えることが大切です。
生活防衛資金は、単なる「貯金」ではありません。
それは、病気や収入減少などが起きても、焦って生活を変えたり、投資資産を売却したりしなくて済むための生活の土台です。
60代からの再スタートでも、復職や副業を目指す場合でも、年金を受給しながら働く場合でも、
「守るお金」と「増やすお金」を分ける。
この考え方から始めることで、自分の生活に合った無理のない資産形成を考えやすくなります。

コメント