- はじめに|資産形成は「増やす」だけでなく「生活を守る」ことから
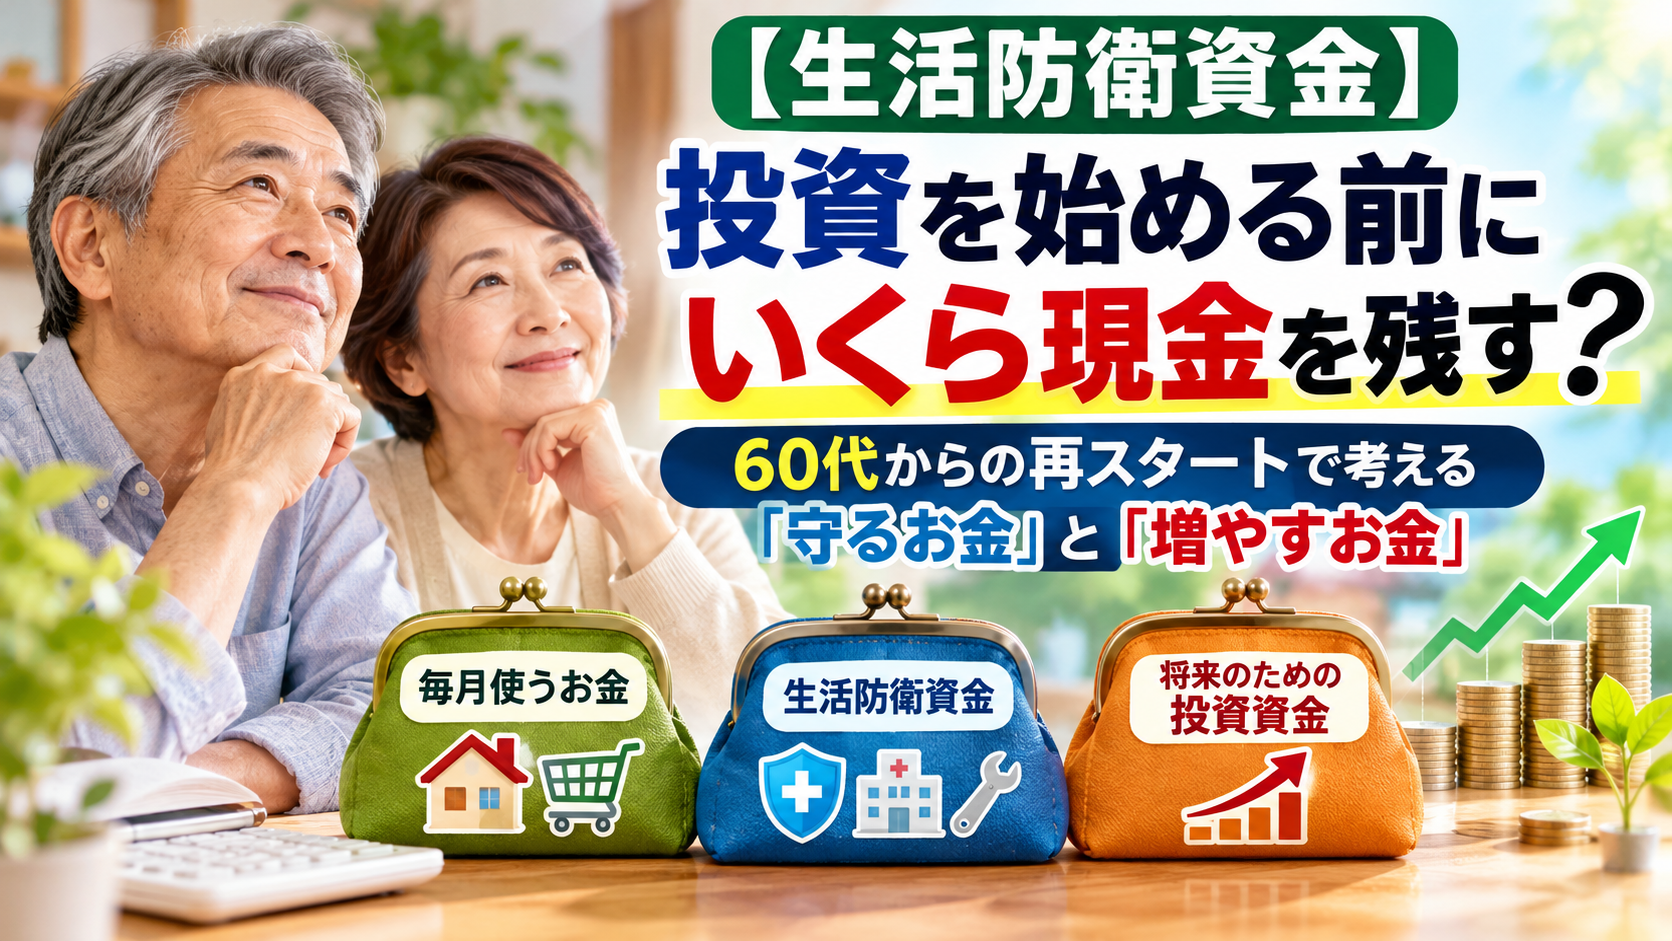
- 投資より先に「生活を守る資金」を確保する
- 資産ごとに役割を決める
- 「増やす力」と「下落への耐性」のバランス
- 値上がりだけに頼らない資産形成
- 現金は「何もしない資産」ではない
- FXは「小さく管理する」という考え方
- 再スタートにおける「学習資産」という考え方
- 個別銘柄への集中を避ける
- 金にも値下がりする可能性がある
- 銀行・半導体などへの投資は限定的に
- A型就労や復職・副業による収入増加をどう使うか
- 年1回を目安に資産配分を確認する
- 「予想」より「ルール」を重視する
- 「投資のために生活する」のではなく「生活のために投資する」
- 60代からだからこそ「継続できる設計」を重視する
はじめに|資産形成は「増やす」だけでなく「生活を守る」ことから
60代から働き方や生活を立て直そうとするとき、収入を増やすことと同じくらい重要になるのが、お金をどう管理するかという問題です。
復職を目指す人、副業を始めたい人、就労支援を利用している人、収入が限られている人にとって、投資は単純に「お金を増やす方法」と考えるだけでは十分ではありません。
病気や通院、生活環境の変化、仕事の収入の増減など、これから先の生活にはさまざまな不確実性があります。
だからこそ私は、資産運用を、
「できるだけ大きく増やすこと」ではなく、「生活を守りながら、余裕資金を長期的に育てること」
として考えています。
金融庁も、安定的な資産形成の考え方として「長期・積立・分散投資」を紹介しています。長期保有、投資時期の分散、投資対象の分散によって、リスクを抑えながら資産形成を目指す考え方です。
この記事では、その考え方を踏まえながら、私自身が現在実践している資産配分と、今後の運用方針を整理します。
これは特定の商品や投資方法を勧める記事ではありません。
むしろ、60代からの再スタートを考える中で、
「自分なら、どこまで投資に回せるのか」
を考えるための一つの実践例として読んでいただければと思います。
1.60代からの資産形成で最初に考えること
投資より先に「生活を守る資金」を確保する
長期投資を始めるとき、最初に考えるべきなのは「何を買うか」ではありません。
私が最初に重視しているのは、
- 毎日の生活費
- 急な支出に備えるお金
- 医療や生活環境の変化に備えるお金
- 収入が減った場合に対応するお金
などを、投資資金とは分けておくことです。
投資した資金が大きく値下がりしたとき、生活費まで投資に回していると、相場が低迷している状態で売却しなければならなくなる可能性があります。
そのため、私にとって資産形成の出発点は、
「投資を始めること」ではなく、「投資をしなくても生活できる土台を作ること」
です。
2.私が資産配分で重視している3つの考え方
私の資産運用では、次の3点を基本にしています。
①生活を守る
投資資金と生活資金を分ける。
②大きな損失を避ける
株式やFXだけに資金を集中させない。
③長期間続けられる仕組みにする
短期的な相場予想より、10年以上続けられる資産配分を考える。
この3つを組み合わせることで、「利益を最大化する投資」ではなく、「生活と投資を両立させる資産運用」を目指しています。
3.株式は「成長」、債券は「安定」、現金は「生活」を担う
資産ごとに役割を決める
私は、資産を単純に「儲かる・儲からない」で分類するのではなく、それぞれに役割を持たせることを意識しています。
| 資産 | 私が考える主な役割 |
|---|---|
| 株式 | 長期的な資産成長 |
| 債券 | 値動きの分散・インカム |
| 現金 | 生活防衛・急な支出 |
| FX | 限定的な運用・経験 |
| 金ETF | 資産分散 |
この考え方の特徴は、「すべての資産に利益を求めない」ことです。
例えば現金は、株価が上昇しても利益を生みません。
しかし、急な支出が発生したときに現金があれば、投資資産を売却せずに済む可能性があります。
つまり、現金にも資産運用全体の中で重要な役割があります。
4.株式比率は50%以下を一つの目安にする
「増やす力」と「下落への耐性」のバランス
株式は企業の成長を通じた長期的な資産成長が期待できる一方、景気や市場環境によって大きく価格が変動することがあります。
そのため私は、株式については資産全体の50%以下を一つの目安にしています。
ただし、これはすべての人に適した数字ではありません。
年齢、収入、保有資産、投資経験、今後必要となる生活費などによって、適切な資産配分は変わります。
私の場合は、
「できるだけ大きく増やす」より「大きな損失によって生活を崩さない」
ことを重視しています。
5.債券戦略を資産運用の中心に置く理由
値上がりだけに頼らない資産形成
現在の私の資産配分では、約70%をPIMCOの債券戦略・インカム型ファンドで運用しています。
この資産を中心にしている理由は、
- 株式とは異なる値動きを期待したい
- インカム収入を重視したい
- 長期保有を前提にしたい
- 大きな値動きへの依存度を抑えたい
という私自身の運用方針にあります。
ただし、ここは重要な点です。
債券だから安全、債券ファンドだから元本が守られる、という意味ではありません。
金利、信用、為替、市場環境などによって価格が変動するため、元本割れの可能性があります。
したがって、「安定資産」という言葉だけで判断するのではなく、具体的な商品がどのようなリスクを持っているのかを確認する必要があります。
6.現金5%を目標にする理由
現金は「何もしない資産」ではない
私が現金比率を5%程度まで高めたいと考えているのは、投資機会を狙うためだけではありません。
現金には、
- 急な生活費への対応
- 医療・家電・住居などの突発的支出
- 市場急落時の対応
- 投資資産を慌てて売却しないための余裕
という役割があります。
現在はまだ目標比率に達していませんが、無理のない範囲で現金を積み上げています。
60代からの資産形成では、「投資額を増やすこと」と同時に「現金を確保すること」も重要なテーマだと考えています。
7.FXは資産形成の中心にしない
FXは「小さく管理する」という考え方
私はFXにも取り組んでいます。
しかし、FXを資産運用の中心には置いていません。
FXは少額から始められる一方、為替変動やレバレッジによって損失が拡大する可能性があります。
そのため、私の場合は、
「生活資金をFXに投入しない」
ことを基本にしています。
8.FXで目指しているのは「利益」だけではない
再スタートにおける「学習資産」という考え方
FXについて、私がもう一つ重視しているのが学習という側面です。
為替市場を継続的に観察すると、
- 金利
- インフレ
- 景気
- 中央銀行政策
- 地政学
- 株式市場
- 商品価格
など、経済全体を見る機会が増えます。
もちろん、学習したから利益が出るとは限りません。
しかし、少額で実践しながら経済を学ぶことには、自分自身の金融リテラシーを高めるという意味があります。
そのため、私にとってFXは「資産を大きく増やすための手段」というより、
「小さな資金で経験を積む運用分野」
という位置づけです。
9.株式投資はインデックスを中心にする
個別銘柄への集中を避ける
株式投資では、特定企業に資金を集中させる方法もあります。
しかし私は、長期運用の中心については、
- 全世界株式
- S&P500
- TOPIX
などの指数に連動するインデックスファンド・ETFを中心にする方針です。
幅広い企業へ分散することで、特定企業の業績だけに資産全体が左右されることを避けやすくなるためです。
私自身は、株式資産の60%以上をインデックス型の商品にすることを一つの目安としています。
ここでも大切なのは、「インデックスなら安全」という意味ではないことです。
株式市場全体が下落すれば、インデックスも下落します。
それでも、長期的な資産形成では、特定企業への集中を避け、幅広い企業に分散するという考え方を重視しています。
10.純金ETFは「守り」ではなく「分散」の一部
金にも値下がりする可能性がある
株式とは異なる値動きをする資産として、私は純金ETFにも注目しています。
目安として株式資産の約5%程度を検討しています。
金は経済環境や市場心理などによって価格が変動するため、必ずしも株式下落時に上昇するわけではありません。
したがって、
「金を持てば安全になる」
という考え方ではなく、
「株式や債券だけに資産を集中させないための一つの選択肢」
として位置づけています。
11.業種別ETFは「サテライト」にする
銀行・半導体などへの投資は限定的に
私は、インデックス投資を中心にしながら、銀行や半導体など特定業種のETFにも関心があります。
業種別ETFなら複数企業にまとめて投資できますが、特定業種への集中度が高くなるという特徴があります。
そのため、私の考え方では、
インデックス=資産形成の中心
業種別ETF=補助的な投資
という位置づけです。
この「中心」と「補助」を分けることによって、成長分野への関心を持ちながら、ポートフォリオ全体の集中を抑えることを目指しています。
12.収入が増えたときこそ、投資だけを増やさない
A型就労や復職・副業による収入増加をどう使うか
私が60代からの再スタートで重要だと考えているのが、収入と資産運用を別々に考えないことです。
例えば、A型就労、復職、副業などによって収入が増えた場合、そのすべてを投資に回す必要はありません。
私なら、
- 生活防衛資金を増やす
- 必要な生活費を確保する
- 余裕資金を投資する
- 将来の生活に必要なお金を確保する
という順番を意識します。
収入が増えたから投資額を急激に増やすのではなく、
「働いて得た収入によって生活基盤が強くなり、その一部を長期的な資産形成に回す」
という循環を作ることが、再スタートには重要だと考えています。
13.リバランスは「相場を当てる作業」ではない
年1回を目安に資産配分を確認する
長期投資では、購入した時点の資産配分が、そのまま維持されるとは限りません。
例えば株式が大きく上昇すれば、ポートフォリオに占める株式の割合が高くなります。
逆に株式が下落すれば、株式比率が低下します。
こうした変化を確認し、必要に応じて当初の資産配分へ戻していくのがリバランスです。
私は年1回程度を目安に資産全体を確認し、大きく割合がずれた場合に調整する方針です。
14.頻繁な売買をしないことも運用ルール
「予想」より「ルール」を重視する
投資では、相場が上昇すると「もっと買いたい」と思い、下落すると「売ったほうがいいのではないか」と不安になることがあります。
しかし、感情だけで売買を繰り返すと、長期的な資産配分が崩れてしまう可能性があります。
そのため私は、
- 小さな変化では売買しない
- 大きく配分が変化した場合に確認する
- 新しく入ってきた資金で調整できる場合は売却を急がない
という考え方を重視しています。
15.私の現在の資産運用ルール
ここまでの内容を整理すると、現在の基本方針は次のようになります。
| 項目 | 現在の方針・目安 |
|---|---|
| 投資資金 | 余裕資金に限定 |
| 株式 | 資産全体の50%以下を目安 |
| 債券戦略 | 資産運用の中心 |
| 現金 | 5%を目標 |
| FX | 10%以内を目安 |
| 株式インデックス | 株式資産の60%以上を目安 |
| 純金ETF | 株式資産の約5%を検討 |
| 業種別ETF | 限定的に活用 |
| リバランス | 年1回程度を目安 |
| 運用期間 | 10年以上を想定 |
ただし、これらは「万人向けの正解」ではありません。
あくまで、現在の私自身の生活状況、収入、資産状況、投資経験を前提とした個人的なルールです。
16.この資産配分で最も大切にしていること
「投資のために生活する」のではなく「生活のために投資する」
私が資産運用で最も重視しているのは、投資そのものではありません。
60代からの再スタートを考えたとき、
- 働く
- 生活する
- 健康を維持する
- 必要な支出をする
- 将来に備える
- 余裕資金を投資する
という生活全体の中に投資を位置づけることが重要だと考えています。
投資額を増やすことだけを目標にすると、現在の生活が苦しくなってしまう可能性があります。
逆に、生活を守る仕組みを作ったうえで余裕資金を運用すれば、相場が一時的に下落しても慌てて売却する必要性を減らせます。
だから私にとって資産形成とは、
「資産を最大化すること」ではなく、「これからの生活を安定させるための選択肢を増やすこと」
です。
17.10年以上続けられる資産運用を目指す
60代からだからこそ「継続できる設計」を重視する
私は現在の資産運用方針を、10年以上の長期で継続することを基本にしています。
ただし、10年間同じ配分を絶対に変えないという意味ではありません。
今後、
- 仕事が変わる
- 収入が増減する
- 生活費が変わる
- 大きな支出が発生する
- 投資経験が増える
- 市場環境が変化する
といったことがあれば、資産配分も見直す必要があります。
長期投資とは「何も考えずに持ち続けること」ではなく、
生活環境の変化を確認しながら、無理なく継続できる仕組みを維持すること
だと私は考えています。
18.まとめ|60代からの資産形成は「守りながら育てる」
今回の記事で伝えたいのは、「この資産配分が正しい」ということではありません。
私自身が60代からの再スタートを考える中で、
生活を守る資金と投資資金を分ける
↓
株式・債券・現金などに役割を持たせる
↓
FXなどリスクの高い運用は限定する
↓
収入が増えた場合も生活防衛資金とのバランスを考える
↓
定期的に資産配分を確認する
という仕組みを作ろうとしていることが、この記事の中心です。
金融庁も、長期・積立・分散投資を安定的な資産形成の選択肢として紹介しています。
私の場合は、それを自分の生活環境に合わせて考え直し、
「60代からの再スタートを支える資産運用」
という形にしています。
投資は人生そのものではありません。
働き方、健康、生活費、家族、住まいなど、さまざまな要素の中の一つです。
だからこそ私は、投資で大きな利益を狙うことよりも、
生活を壊さず、長く続けられる資産形成
を目指しています。
投資を始める前に確認したいこと
本記事は、私自身の資産運用方針を記録・紹介するものであり、特定の金融商品、金融機関、投資方法を推奨するものではありません。
投資には、価格変動リスク、金利変動リスク、信用リスク、為替変動リスク、流動性リスクなどがあります。
特に債券や債券ファンドも元本保証ではなく、金利や信用、市場環境などによって価格が変動します。
また、適切な資産配分は、年齢だけで決まるものではありません。
収入、生活費、保有資産、今後必要となる資金、投資経験、リスクをどこまで受け入れられるかなどを総合的に考える必要があります。
投資を検討する場合は、自分自身の生活設計を確認したうえで、必要に応じて金融機関や専門家などから情報を得て判断することが大切です。
参考情報
資産形成については、金融庁、日本証券業協会、J-FLECなどの公的・業界団体の情報を確認することができます。
また、特定の運用会社や金融商品について調べる場合は、販売会社だけでなく運用会社の公式資料や最新の交付目論見書なども確認することが重要です。
「何を買うか」より先に、「なぜその資産を持つのか」を考える。
これが、私が60代からの再スタートで大切にしている資産運用の基本姿勢です。
コメント