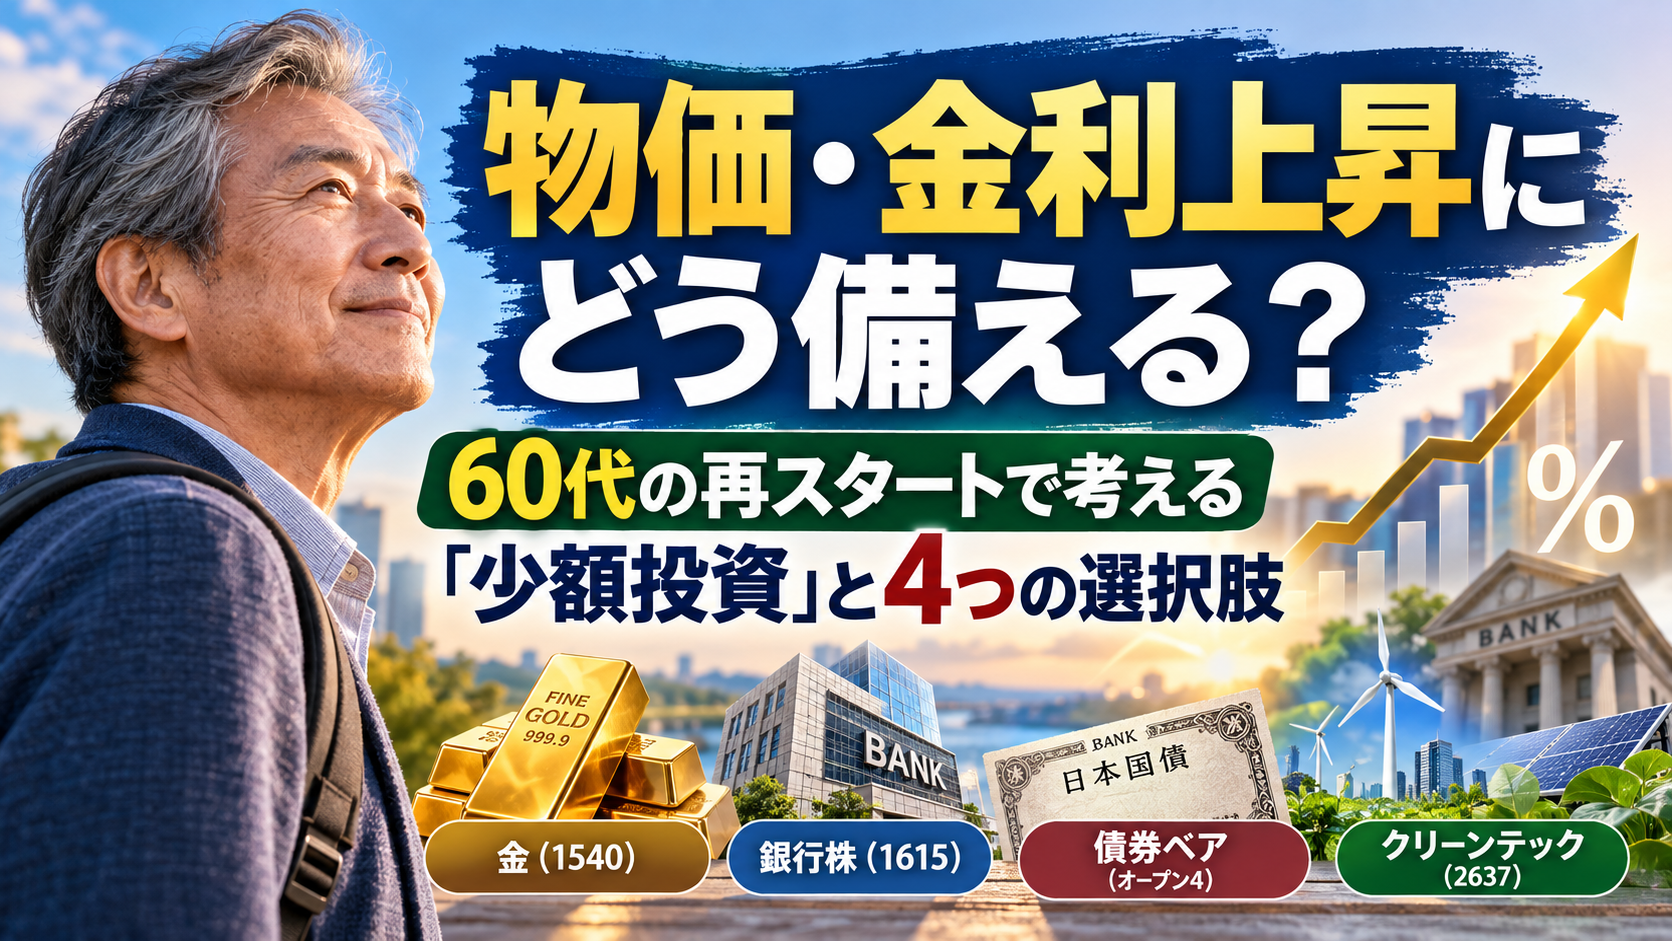
はじめに|60代からの再スタートで「お金の守り方」を考える
60代からの生活では、仕事、収入、健康、住居費など、これまでとは違った視点から家計を考える必要があります。
特に気になるのが、食品や日用品、光熱費などの物価上昇です。
一方、日本では金融政策の正常化が進み、金利をめぐる環境も変化しています。
こうした状況を考えると、資産をすべて預貯金だけで保有するのではなく、**「お金を守るために、どのような資産を組み合わせるか」**を考えることも一つの選択肢になります。
ただし、投資には元本割れの可能性があります。
特に60代の場合、老後資金や生活費として使う可能性のあるお金まで投資に回してしまうことには注意が必要です。
そこでこの記事では、数万円程度から検討できる投資対象として、
- 純金ETF「純金上場信託(現物国内保管型)・1540」
- 銀行株ETF「NEXT FUNDS 東証銀行業株価指数連動型上場投信・1615」
- 「スーパー ボンド ベア オープン4」
- 「グローバルX クリーンテック-日本株式 ETF・2637」
の4商品を取り上げます。
重要なのは、「どの商品が一番上がるのか」を予想することではありません。
物価が上昇する場合、金利が上昇する場合、成長分野が伸びる場合など、経済環境の変化に対して、それぞれの商品がどのような役割を持つのか。
この視点から考えていきます。
1.60代の資産形成で重要なのは「増やす」だけではない
投資というと、「資産を増やすこと」が最初に思い浮かびます。
しかし、60代からの再スタートを考える場合、もう一つ重要なのが資産を守ることです。
例えば、
- 物価が上昇する
- 円の購買力が変化する
- 金利が上昇する
- 株式市場が下落する
- 収入が減少する
といった変化が起こる可能性があります。
そのため、投資を考える場合も、
「いくら儲かるか」だけではなく、「何の変化に備えるためのお金なのか」
という視点が重要になります。
これは60代だけの問題ではありません。
復職を目指している人、副業を始めたい人、障害福祉制度を利用しながら生活基盤を整えている人、家計改善を考えている人など、幅広い世代に共通するテーマです。
投資は生活改善そのものではありません。
まず生活費を確保し、そのうえで余裕資金について考える。
この順番を崩さないことが重要です。
2.今回比較する4商品は「同じ投資商品」ではない
今回取り上げる4商品には、大きな違いがあります。
| 商品 | 主な対象 | 考えられる役割 |
|---|---|---|
| 純金ETF・1540 | 金 | 物価・通貨価値の変化への備え |
| 銀行株ETF・1615 | 銀行株 | 金利環境の変化への対応 |
| スーパー ボンド ベア オープン4 | 国内債券市場 | 金利上昇・債券価格下落への対応 |
| クリーンテックETF・2637 | クリーンテック関連企業 | 環境・エネルギー分野の成長テーマ |
つまり、この4商品を単純に「どれが優れているか」というランキングにすることには意味がありません。
むしろ、
「自分はどの経済環境に備えたいのか」
という視点で考える方が重要です。
3.純金ETF「1540」|物価・通貨価値の変化を考える
「純金上場信託(現物国内保管型)」は、金価格への連動を目指すETFです。
金は株式や債券とは異なる値動きをすることがあり、インフレや通貨価値の変化に備える資産の一つとして考えられます。
原文で確認した2026年8月28日の終値は21,915円でした。
また、2026年には26,585円の高値を付けた一方、18,970円まで下落する場面もありました。
この数字から分かるのは、
「金は安全だから値下がりしない」という考え方は適切ではない
ということです。
金にも価格変動があります。
したがって、60代から少額投資を考える場合も、「金だから安心」と考えるのではなく、
- どの程度の金額を投資するのか
- どの程度の下落なら耐えられるのか
- 生活費とは切り離せているか
を考える必要があります。
金を「儲けるための商品」とだけ見るのではなく、資産の一部を異なる値動きの資産に分けるという発想から検討することがポイントです。
4.銀行株ETF「1615」|金利上昇と銀行株の関係を見る
「NEXT FUNDS 東証銀行業株価指数連動型上場投信」は、東証銀行業株価指数への連動を目指すETFです。
銀行株は金利環境と関係が深い分野です。
金利上昇局面では、銀行の利ざや改善に対する期待から銀行株が注目されることがあります。
ただし、
「金利が上がれば銀行株も必ず上がる」
という単純な関係ではありません。
銀行株の価格には、
- 金利
- 景気
- 銀行の業績
- 信用コスト
- 株式市場全体の動向
- 金融政策
など、さまざまな要因が影響します。
したがって、銀行株ETFを見る場合は、
「金利が上がるから買う」
ではなく、
「金利環境の変化が銀行の収益環境にどう影響するのか」
という一段深い視点が必要です。
5.スーパー ボンド ベア オープン4|金利上昇と債券価格の関係を学ぶ商品
「スーパー ボンド ベア オープン4」は、一般的な債券ファンドとは性格が大きく異なります。
国内債券市場の下落局面で利益を狙うベア型の投資信託です。
一般に、金利が上昇すると既発債券の価格には下落圧力がかかります。
この商品の特徴は、こうした債券市場の動きを利用する点にあります。
ただし、値動きが大きくなる可能性があるため、長期の資産形成を目的とした一般的な投資信託と同じ感覚で考えることはできません。
さらに重要なのが、定時償還・シリーズ終了予定がある点です。
そのため、この記事ではこの商品を、
「60代の長期保有候補」
として紹介するのではなく、
「金利が上昇すると債券価格はどう動くのかを考えるための比較対象」
として位置付けます。
ここは4商品の中でも、特に注意しておきたいポイントです。
6.クリーンテックETF「2637」|物価・金利とは別の「成長テーマ」
「グローバルX クリーンテック-日本株式 ETF」は、クリーンテック関連の日本企業に投資するETFです。
対象は再生可能エネルギーだけではありません。
エネルギー貯蔵、エネルギー効率化、資源管理、環境関連技術など、幅広い分野が含まれます。
そのため、単純に「自然エネルギーETF」と考えるより、
「クリーンテック関連企業に投資するETF」
と捉えた方が実態に近いでしょう。
この商品は、物価や金利そのものを投資対象とする商品ではありません。
一方で、エネルギー効率化や環境技術など、社会構造の変化を成長テーマとして考えることができます。
今回の4商品の中では、
「現在の経済環境への備え」だけではなく、「将来の産業構造の変化」を考える商品
という位置付けになります。
7.過去6か月・1年・2年の値動きを比較する
原文で整理した数値を確認すると、次のようになります。
| 商品 | 過去6か月 | 過去1年 | 過去2年 |
|---|---|---|---|
| 純金ETF・1540 | 約-11.0% | 約+44.6% | 約+98.8% |
| 銀行株ETF・1615 | 約+18.7% | 約+70.9% | 約+137.6% |
| スーパー ボンド ベア オープン4 | 約+8%前後 | 約+24.5% | 約+20%前後 |
| クリーンテックETF・2637 | 約+9.8% | 約+67.2% | 約+72.4% |
※原文で示された数値を再整理したものです。ETFは市場価格の騰落率、投資信託は公表リターン等を使用しているため、完全に同一条件の比較ではありません。また、基準日によって数値は変動します。
数字を見るときに注意したいこと
この表を見ると、過去2年間では銀行株ETFの上昇が目立ちます。
純金ETFやクリーンテックETFについても大きな上昇が確認できます。
しかし、ここで重要なのは、
「過去に上昇した商品=これからも上昇する商品」ではない
ということです。
例えば、純金ETFは過去2年間では大きく上昇していますが、直近6か月では下落しています。
つまり、
どの期間を切り取るかによって投資商品の印象は大きく変わります。
これは投資を考えるうえで非常に重要なポイントです。
8.物価上昇にどう向き合うか
物価上昇は、投資だけで解決できる問題ではありません。
むしろ60代からの生活では、
収入・支出・貯蓄・投資を一体として考えること
が重要です。
例えば、
- 食費を見直す
- 光熱費を確認する
- 不要な固定費を減らす
- 働ける範囲で収入を確保する
- 副業を検討する
- 就労支援制度を活用する
- 余裕資金の一部について投資を検討する
というように、複数の方法があります。
つまり、投資は「家計改善の最後の一手」であって、生活費を削ってまで行うものではありません。
生活を安定させたうえで、余裕資金の一部をどう運用するか。
これが、60代からの資産形成を考える際の基本的な考え方になります。
9.金利上昇に備えるときに考えたい3つのシナリオ
今後の金利を正確に予測することはできません。
そこで、1つの予想に賭けるのではなく、複数のシナリオを考えます。
シナリオ① 金利上昇が続く
金利上昇が続けば、銀行株には収益環境の改善が期待される可能性があります。
一方、債券価格には下落圧力がかかる可能性があります。
シナリオ② 金利上昇が止まる
金利上昇が止まれば、銀行株や債券関連商品の値動きも、それまでとは異なる可能性があります。
シナリオ③ 金利が低下する
景気や金融政策などによって金利が低下する場合、銀行株や債券ベア型商品に対する環境も変化します。
このように考えると、
「金利が上がると思うから、この商品を買う」
という単純な判断ではなく、
「自分はどの経済シナリオにどの程度備えたいのか」
という考え方ができます。
10.数万円から始める場合こそ「分散」と「使わないお金」が重要
投資資金が数万円の場合、少額であることから、
「一番上がりそうな商品に集中したい」
と考えることもあるでしょう。
しかし、集中投資では、その商品が下落したときに資産全体への影響が大きくなります。
例えば、
- 金価格が下落する
- 銀行株が下落する
- クリーンテック関連株が下落する
というように、商品ごとに異なるリスクがあります。
分散投資によって損失がなくなるわけではありません。
それでも、異なる値動きをする資産を組み合わせることで、資産全体の値動きを抑えられる可能性があります。
ただし、60代から投資を始める場合には、分散以前に、
「そのお金をいつ使う予定なのか」
を考えることが重要です。
近い将来に生活費として使う予定のお金なら、投資に回さないという判断もあります。
11.4商品を「目的」で整理すると見え方が変わる
今回の4商品を、過去の上昇率ではなく「目的」で整理すると、次のようになります。
| 商品 | 何に注目する商品か | 主な注意点 |
|---|---|---|
| 1540 純金ETF | 物価・通貨価値の変化 | 金価格そのものが下落する可能性 |
| 1615 銀行株ETF | 金利・銀行収益 | 金利以外の要因でも株価が変動 |
| スーパー ボンド ベア オープン4 | 債券価格・金利 | 値動きが大きく、償還予定にも注意 |
| 2637 クリーンテックETF | 環境・エネルギー関連の成長 | 株式市場や成長テーマの変化 |
この表から分かるのは、4商品は「競争相手」ではないということです。
それぞれ、
物価
金利
債券
産業構造の変化
という異なるテーマに対応しています。
だからこそ、単純なランキングではなく、自分の資産形成にどの役割が必要なのかを考えることに意味があります。
12.「60代リスタートラボ」と投資を考える意味
60代からの再スタートでは、働き方だけでなく、お金との付き合い方も見直す必要があります。
仕事を続ける。
副業を検討する。
就労支援を利用する。
生活費を見直す。
固定費を削減する。
そして、余裕資金があれば資産運用を考える。
こうした取り組みは、すべて独立したものではありません。
「これからの生活をどう組み立てるか」
という一つの問題につながっています。
だからこそ、少額投資についても「投資で儲ける」という視点だけではなく、
「60代からの生活基盤をどう安定させるか」
という視点から考えることに意味があります。
これは60代だけに限った話ではありません。
復職を目指している人、副業を始めたい人、福祉制度を利用しながら生活を立て直している人、家計改善を考えている一般の成人にも共通するテーマです。
13.まとめ|「何を買うか」より「何に備えるか」
今回取り上げた4商品は、それぞれ異なる特徴を持っています。
純金ETF・1540
→ 物価や通貨価値の変化を考えるための選択肢
銀行株ETF・1615
→ 金利環境と銀行収益の関係を考える選択肢
スーパー ボンド ベア オープン4
→ 金利上昇と債券価格の関係を考える商品。ただし、定時償還・シリーズ終了予定には注意
クリーンテックETF・2637
→ 環境・エネルギー関連の産業構造の変化を考える選択肢
過去2年間では銀行株ETFの上昇が目立ちました。
しかし、投資で重要なのは、過去の上昇率だけではありません。
大切なのは、
①物価や金利がどう変化する可能性があるのか
②その商品は何を目的としているのか
③自分はどの程度の損失まで受け入れられるのか
④その資金をいつ使う予定なのか
という点です。
特に60代からの資産形成では、「増やすこと」と同時に「生活を守ること」を考える必要があります。
数万円から投資を検討する場合でも、生活費や緊急時の資金を確保したうえで、余裕資金の範囲で考えることが基本です。
投資は将来の利益を保証するものではありません。
過去の騰落率も、将来の運用成果を保証するものではありません。
また、ETFと投資信託では、価格・基準価額の算出方法、分配金、手数料などの仕組みが異なります。
特に「スーパー ボンド ベア オープン4」については、償還などに関する最新情報を確認する必要があります。
投資を検討する際には、最新の価格、金利、物価指標、各運用会社の商品情報、目論見書などを確認し、自分の資金計画に照らして判断してください。
「何を買えば儲かるのか」ではなく、「自分の生活を守るために、何に備えるのか」。
この視点から考えることが、60代からの資産形成における一つの出発点になるのではないでしょうか。
更新日:2026年10月3日
こちらの記事もどうぞ
コメント