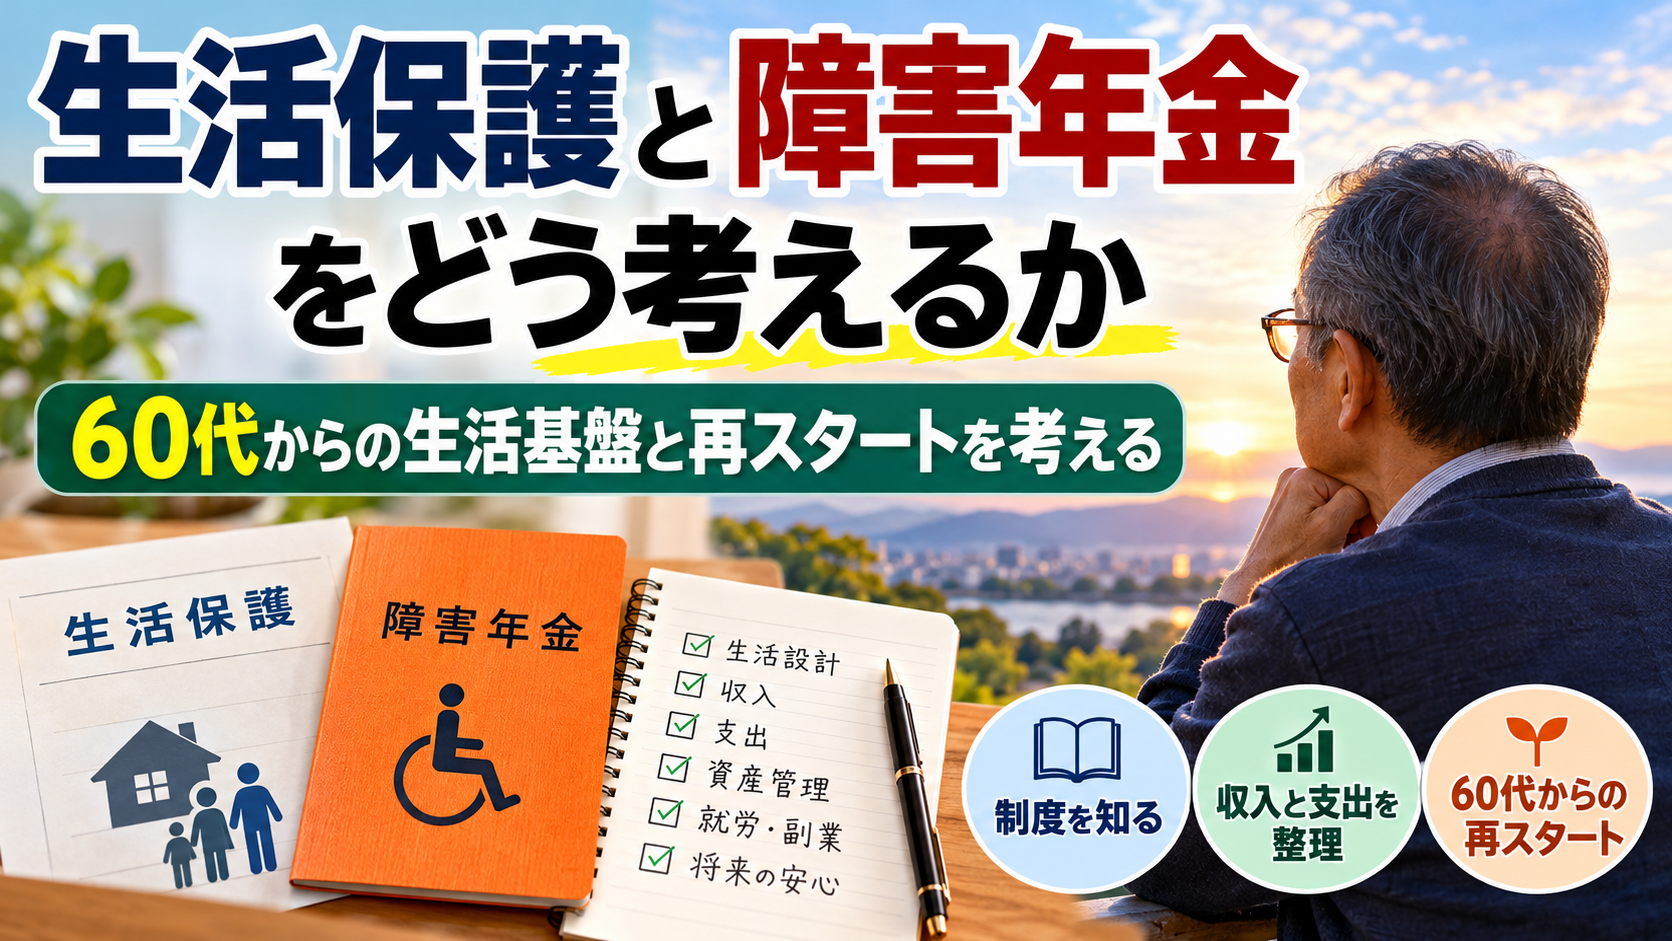
生活に必要なお金が足りなくなったとき、生活を支える制度の一つに生活保護があります。
一方、病気や障害によって生活や仕事に一定の制限がある場合には、要件を満たすことで障害年金を受給できる場合があります。
では、障害年金を受給していても生活費が足りない場合、生活保護はどうなるのでしょうか。
この問題は、障害のある人だけの問題ではありません。
60代になってからの生活設計、復職や副業を考えている人、病気や障害によって働き方を見直している人、家族の生活を支える立場にある人にとっても、「毎月の収入だけで将来の生活を維持できるのか」という問題は重要です。
私自身も障害年金を受給しながら生活しています。
また、以前に自立訓練施設を利用した経験があり、そこで生活保護ではなく年金を生活の基盤にしようとしていた人たちの姿も見てきました。
この記事では、生活保護と障害年金の基本的な関係を整理したうえで、私が実際に見聞きしたKさん、Tさん、そして私自身のケースを振り返ります。
単なる制度比較ではなく、**「限られた収入の中で、どう生活基盤を作っていくか」**という視点から考えてみます。
※この記事には筆者自身の経験や考えが含まれています。生活保護の認定、最低生活費、年金額、資産の取り扱いなどは個々の状況によって異なります。実際に制度の利用を検討する場合は、お住まいの地域を担当する福祉事務所などに確認してください。
- 1.まず知っておきたい「障害年金」と「生活保護」の違い
- 2.生活保護は「年金があるかないか」だけでは決まらない
- 3.仮に毎月14万円の生活費が必要だとしたら
- 4.もう一つ重要なのが「資産」の問題
- 5.私がソーシャルワーカーとの話から学んだこと
- 6.私が考える「生活費が足りないこと」以上の問題
- 7.自立訓練施設で出会ったKさん――年金を生活の基盤にするという考え方
- 8.Tさんのケース――収入だけでなく「資産管理」も生活設計になる
- 9.私自身は「年金+仕事」という生活基盤を考えている
- 10.60代からの再スタートでは「制度・収入・資産」を一緒に考える
- 11.生活保護を「最後の制度」と決めつけないことも大切
- 12.私が今後目指したい生活設計
1.まず知っておきたい「障害年金」と「生活保護」の違い
生活保護と障害年金は、どちらも生活を支える制度ですが、目的が同じではありません。
障害年金は、病気や障害によって生活や仕事などに一定の制限が生じ、所定の要件を満たした場合に受給できる公的年金です。
一方、生活保護は、利用できる資産や能力、他の制度による給付などを活用してもなお生活に困窮している場合に、最低限度の生活を保障し、自立を助けることを目的とした制度です。
そのため、
「障害年金を受給しているから、生活保護は利用できない」
と単純に考えることはできません。
障害年金などの収入があっても、世帯の収入が最低生活費に満たないなど、制度上の要件を満たす場合には、生活保護の対象となる可能性があります。
ここで重要なのは、
生活保護と障害年金は「どちらを選ぶか」という単純な二択ではない
ということです。
それぞれの制度の目的と、自分の生活状況を分けて考える必要があります。
2.生活保護は「年金があるかないか」だけでは決まらない
生活保護を考える場合、単純に「年金をもらっているかどうか」だけを見るわけではありません。
世帯の収入や資産、生活状況などを含めて判断されます。
生活保護の仕組みを非常に単純化すると、
最低生活費-世帯の収入=不足する部分
という考え方になります。
ただし、実際の認定や支給額は、この計算だけで決まるものではありません。
年齢、世帯構成、地域、住宅事情などによって基準が異なり、年金などの収入や資産の状況についても確認されます。
したがって、生活保護について考えるときには、
「毎月いくらもらえるのか」
だけを見るのではなく、
「自分の世帯では、どのような収入・資産・生活状況として判断されるのか」
を見ることが重要です。
3.仮に毎月14万円の生活費が必要だとしたら
制度の考え方をイメージするため、仮に毎月14万円の生活費が必要だとします。
例えば、
- 家賃・グループホーム利用料:約6万円
- 食費:約3万円
- 光熱費・通信費・日用品など:約5万円
とすると、合計は約14万円になります。
ここで仮に障害年金が月6万円だった場合、
14万円-6万円=8万円
となります。
ただし、これはあくまで仕組みを理解するための単純な例です。
「生活保護なら毎月14万円もらえる」という意味でもなければ、「年金が6万円なら8万円が必ず支給される」という意味でもありません。
実際の最低生活費や保護費は、個々の事情を踏まえて判断されます。
この例から理解しておきたいのは、
年金などの収入があることと、生活保護の対象にならないことは同じではない
という点です。
4.もう一つ重要なのが「資産」の問題
生活保護を考える際には、毎月の収入だけでなく、預貯金や不動産などの資産についても確認されます。
生活に利用できる資産がある場合には、それを活用することが制度上の原則となっているためです。
ただし、
「貯金を1円まで全部使い切らなければ生活保護を利用できない」
と単純に考えるのも適切ではありません。
資産の種類や金額、生活状況などによって取り扱いは異なります。
例えば、居住用の不動産についても、個々の事情によって取り扱いが異なる場合があります。
だからこそ、生活保護を検討している人が、
「貯金を全部なくしてから相談しよう」
と自己判断する必要はありません。
自分の預貯金や不動産などについて整理したうえで、福祉事務所に相談し、どのように扱われるのか確認することが大切です。
5.私がソーシャルワーカーとの話から学んだこと
以前、病院のソーシャルワーカーと生活保護について話したことがあります。
その際には、現在持っている預貯金などの資産を生活のために使っていることや、その状況を説明する必要があるという趣旨の説明を受けました。
当時の私は、その話を聞いて、
「生活保護を考える場合、自分の収入や資産について整理しておくことが重要なのだ」
と理解しました。
その後、制度について改めて調べてみると、生活保護では収入だけでなく、預貯金や不動産などの資産についても確認されることが分かりました。
ただし、ここで注意したいのは、私が当時ソーシャルワーカーから受けた説明と、制度上の個別具体的な判断がすべて一致するとは限らないということです。
そのため、この記事では、当時の説明を制度の一般論としてではなく、**「私自身が受けた説明」**として紹介しています。
6.私が考える「生活費が足りないこと」以上の問題
生活保護について考えていく中で、私が強く意識するようになったのは、単純な収入不足だけではありません。
それは、
「手元に余裕がない状態で生活を続けることへの不安」
です。
毎月の生活費をほとんど使い切る生活をしていると、病気や事故、生活用品の買い替えなど、予定外の支出が発生したときに対応する余裕がなくなります。
特に年齢を重ねると、住宅費、食費、光熱費、通信費などの固定的な支出だけでなく、医療や介護など、将来考えておかなければならない費用も出てきます。
ただし、私はここで生活保護そのものを否定したいわけではありません。
生活を維持することが難しい状況になったとき、必要な制度を利用することは重要です。
私が考えたいのは、
「生活保護を利用するかどうか」だけではなく、「まだ自分で生活基盤を作る余地がある段階で何ができるのか」
ということです。
7.自立訓練施設で出会ったKさん――年金を生活の基盤にするという考え方
以前、自立訓練施設を利用していたとき、生活保護ではなく年金を生活の基盤にしようとしている人たちがいました。
ここでは個人が特定されないよう、名前を仮名とし、細かな個人情報は省略します。
Kさんは40歳代の女性でした。
障害年金1級の受給資格があり、月額で約15万円程度の年金を受給していました。
病気による症状があり、幻聴に悩まされることもありましたが、年金によって一定の収入を確保していました。
私はKさんの姿を見て、
「障害の程度が重い場合でも、障害年金が生活を支える収入になるケースがある」
ということを知りました。
もちろん、障害年金の受給額や生活状況は一人ひとり異なります。
Kさんのケースを、そのまま自分の生活に当てはめることはできません。
それでも私にとっては、「年金という継続的な収入を生活設計の土台として考える」という発想を知るきっかけになりました。
8.Tさんのケース――収入だけでなく「資産管理」も生活設計になる
もう一人、私が印象に残っているのがTさんです。
Tさんは60歳代前半の男性でした。
発病後、兄に資産管理を任せたところ、不動産の処分過程で、生活保護の申請などに必要となる書類が散逸してしまったという事情がありました。
Tさんには国民年金などを合わせて月額約11万円程度の収入がありました。
そして、
「1万円多くもらったところで、失うものの方が多い」
という考えから、年金による生活を目指していました。
私はTさんの話を聞いて、生活設計とは単純に、
「毎月いくら収入があるか」
だけではないのだと感じました。
収入だけでなく、
- 預貯金
- 不動産
- 年金
- 重要書類
- 契約関係
- 家族との情報共有
なども、生活を支える重要な要素になります。
病気や障害などによって、自分だけでは資産管理が難しくなる場合もあります。
だからこそ、元気なうちから自分の収入や資産、重要書類を整理しておくことには意味があると思います。
9.私自身は「年金+仕事」という生活基盤を考えている
ここで、私自身について考えてみます。
私は現在、障害年金を生活の土台の一つとして生活しています。
一方で、年金だけですべての将来が安心できるとは考えていません。
そこで私が考えているのが、
年金+仕事による収入+可能な範囲での貯蓄・資産管理
という組み合わせです。
私にとって、復職や副業を考える意味は、単純に収入を増やすことだけではありません。
働くことによって生活リズムを整えたり、社会との接点を持ったり、自分で使えるお金を少し増やしたりすることも、再スタートの一部だと考えています。
60代になると、
「もう仕事を増やすのは難しい」
と考えてしまうこともあるかもしれません。
しかし、フルタイムで働くことだけが「働く」という意味ではありません。
自分の体力や生活状況に合わせて、就労支援を利用したり、短時間の仕事を検討したり、副業に取り組んだりする方法もあります。
大切なのは、
「自分にできる範囲で、生活基盤を一つずつ増やしていく」
という考え方ではないでしょうか。
10.60代からの再スタートでは「制度・収入・資産」を一緒に考える
ここが、この記事を「60代リスタートラボ」で扱う理由でもあります。
60代から生活を立て直す場合、就労だけを考えても十分ではありません。
逆に、年金だけを考えても十分ではありません。
生活を安定させるには、
①利用できる制度を知る
②現在の収入を把握する
③支出を見直す
④資産を整理する
⑤働ける可能性を検討する
⑥将来の生活を考える
というように、複数の要素を組み合わせる必要があります。
これは障害のある人だけの話ではありません。
病気によって仕事を辞めた人、定年後に再就職を考える人、副業を始めたい人、家族の介護を考えている人などにも共通する問題です。
つまり、生活の再スタートとは、
「仕事を見つけること」だけではなく、「生活全体を組み直すこと」
なのだと思います。
11.生活保護を「最後の制度」と決めつけないことも大切
生活保護について考えるとき、
「できれば利用したくない」
という気持ちを持つ人もいると思います。
私自身も、できるだけ自分の収入を確保しながら生活したいと考えています。
しかし、
生活保護を利用すること=失敗
と考える必要はないと思います。
病気、障害、失業、家族関係、住宅問題など、自分だけの努力では解決できない事情によって生活が困難になることはあります。
そのような場合に、利用できる制度を調べることは、生活を立て直すための一つの方法です。
大切なのは、
「生活保護を利用しないこと」
を目標にすることではなく、
「自分の生活を維持するために、利用できる制度を正しく知ること」
だと思います。
12.私が今後目指したい生活設計
現在の私が考えている生活設計は、非常にシンプルです。
まず、年金を生活の土台にします。
そのうえで、可能な範囲で仕事や副業に取り組みます。
そして、収入が増えた場合には、すべてを使ってしまうのではなく、できる範囲で将来のための資金として残すことを考えます。
もちろん、病気や生活環境が変われば、この計画を変更する必要があるかもしれません。
それでも、
「今できることを一つずつ積み重ねる」
という考え方は変えたくありません。
これは、私が考える「60代からの再スタート」の一つの形です。
まとめ|生活を支えるのは「制度」だけではなく、生活基盤そのもの
生活保護と障害年金は、どちらも生活を支える重要な制度ですが、その目的や仕組みは異なります。
障害年金を受給していても、それだけでは生活を維持できず、その他の要件を満たす場合には、生活保護の対象となる可能性があります。
一方、生活保護を検討する際には、年金などの収入だけでなく、預貯金や不動産などの資産についても確認されます。
私がKさん、Tさん、そして自分自身の経験を振り返って感じるのは、
「毎月いくら受け取れるか」だけではなく、「将来に向けてどのような生活基盤を作るか」が重要だということです。
60代からの生活では、年金、就労、貯蓄、資産管理、福祉制度などを別々に考えるのではなく、自分の生活全体の中で組み合わせて考える必要があります。
私自身は、現在の年金を生活の土台にしながら、可能な範囲で仕事や副業にも挑戦し、将来に備える生活を目指しています。
もちろん、将来どうしても生活を維持できない状況になれば、生活保護を含めて利用できる制度を検討することも必要になるでしょう。
大切なのは、制度を利用することを恥じることでも、逆に制度だけに頼ることでもありません。
自分の現在地を確認し、利用できる制度を知り、収入と支出を整理し、できることから生活基盤を整えていく。
それが、私が考える「60代からの再スタート」です。
※生活保護の認定、支給額、資産の取り扱いなどは個々の状況によって異なります。この記事は筆者自身の経験と考えをもとにしたものであり、制度利用を検討する場合は、お住まいの地域を担当する福祉事務所などに相談してください。
コメント