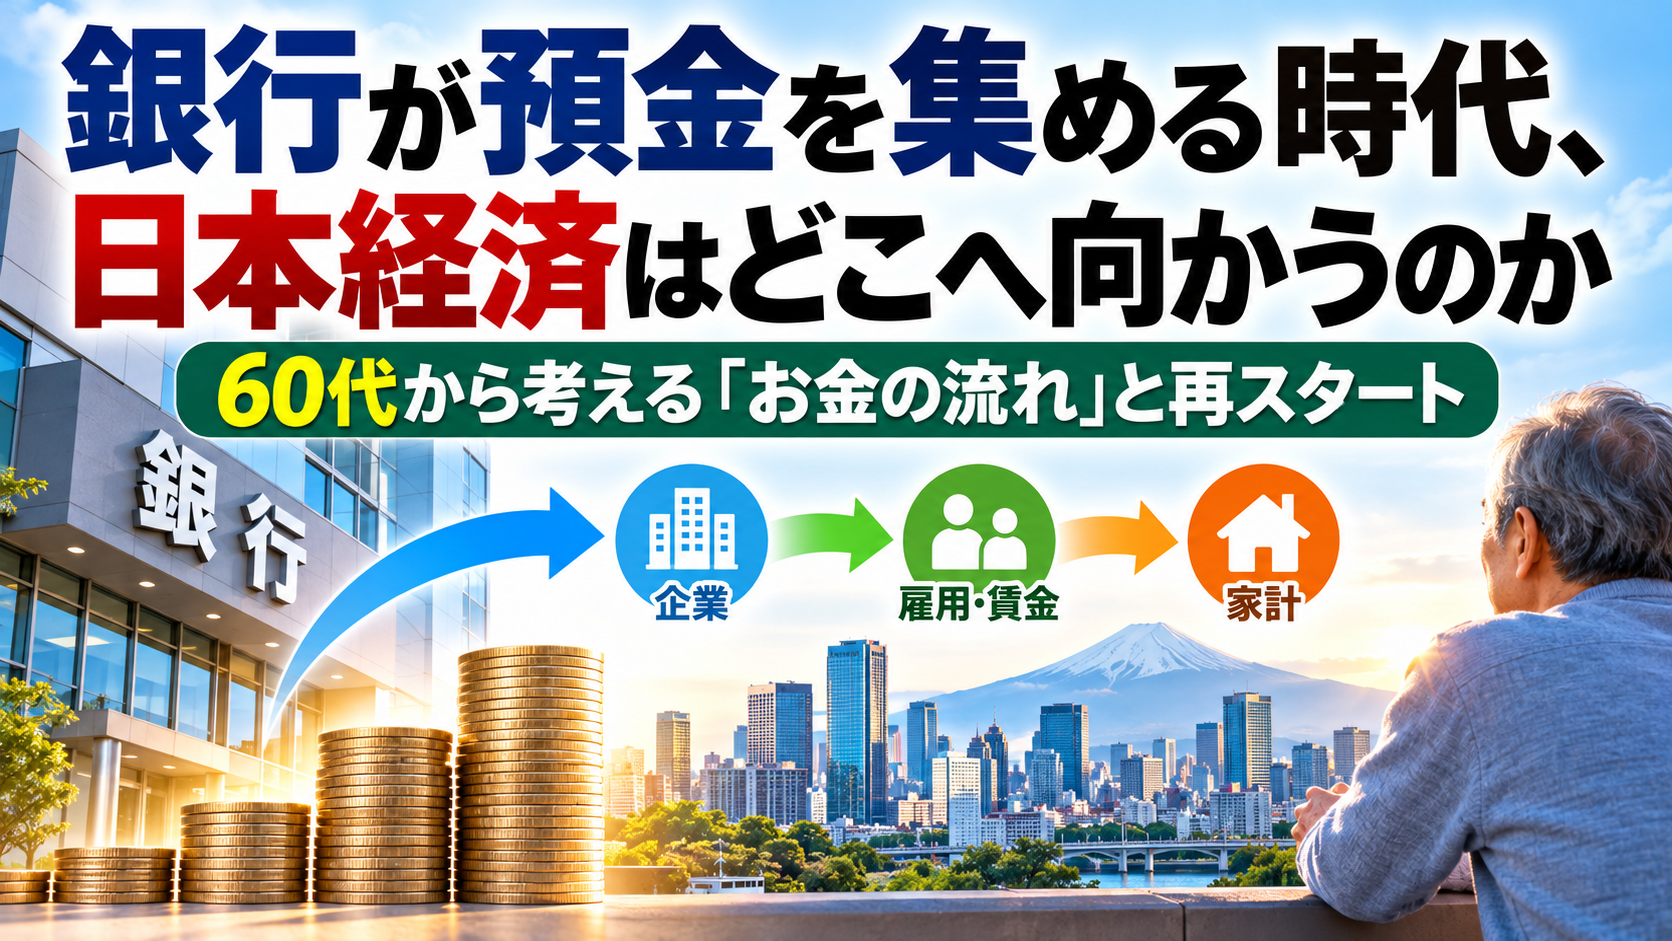
はじめに――銀行の「預金集め」から、日本経済の変化を考える
最近、銀行が個人から預金を集めようとする動きが、以前より目立つようになってきました。
2026年9月7日、みずほ銀行が個人向け戦略を刷新し、「みずほ楽天カード」の最大2%のポイント還元を恒久化する方針を打ち出した、というニュースがありました。
一見すると、銀行とカード会社によるポイント競争のニュースに見えます。
しかし、私はこの動きを見て、もう少し大きな経済の変化を考えるようになりました。
それは、
「なぜ今、銀行は個人のお金を集めようとしているのか」
という疑問です。
銀行は、預金を集め、それを企業や個人への融資などにつなげる金融機関です。
もちろん、銀行が預金獲得を強化しているという事実だけから、日本国内の融資が活発になっていると断定することはできません。
ただし、企業の設備投資、人手不足、AI・デジタル化、事業承継、賃金上昇などを合わせて見ていくと、日本経済の「お金の流れ」が少しずつ変わっている可能性が見えてきます。
この記事では、銀行の預金獲得競争を入口として、
銀行 → 企業 → 投資 → 雇用・賃金 → 家計
というお金の流れを追いながら、これからの日本経済と、私たちの生活について考えてみます。
60代になった私自身の「再スタート」という視点も交えながら、投資家だけではなく、復職や副業を考える人、働き方を見直す人、福祉や社会保障に関心を持つ人、一般の生活者にも関係するテーマとして考えていきます。
1.なぜ銀行は個人の預金を集めたいのか
これまでの日本では、銀行にとって預金は比較的集まりやすいものでした。
長い低金利時代が続き、預金をどの銀行に置いても金利差が大きくなかったため、個人にとっても「銀行を積極的に選ぶ」必要性がそれほど高くなかったからです。
しかし、金利環境が変化すると事情が変わってきます。
預金を集めることそのものに意味が生まれます。
さらに銀行にとって重要なのは、預金だけではありません。
預金を入口として、
- クレジットカード
- 決済サービス
- 投資信託
- 証券
- 資産形成
- 住宅ローン
- 各種金融サービス
などにつなげることができます。
つまり、個人のお金を自社の金融サービスの中で継続的に利用してもらうことが重要になっています。
今回のみずほ銀行の戦略も、単純な「ポイント還元競争」とだけ見るのではなく、
「個人のお金を金融機関のサービスにつなぎ止める競争」
という視点から見ると、意味が分かりやすくなります。
2.銀行が集めたお金は、最終的にどこへ向かうのか
ここからが、私が今回のニュースで注目したところです。
銀行が個人から預金を集める。
では、その資金は最終的にどこへ向かうのでしょうか。
もちろん銀行の資金運用は融資だけではありません。
それでも、日本経済全体を考えるなら、
「企業や個人が資金を必要としているか」
という視点は重要です。
現在の日本企業には、以前よりも資金を必要とする場面が増えています。
その背景として、私は特に三つの動きに注目しています。
3.企業が資金を必要とする三つの理由
① AI・半導体・デジタル化への投資
一つ目は、設備投資です。
AIや半導体、データセンター、デジタル化など、新しい技術への投資が進んでいます。
これは単純に「景気が良いから設備を増やす」という話だけではありません。
企業にとっては、
「投資をしなければ、将来の競争についていけない」
という側面があります。
つまり、企業にとって設備投資が「選択」から「競争力を維持するための必要条件」へ変化している部分があります。
② 人手不足を補うための省力化投資
二つ目は、人手不足です。
日本では人口減少や高齢化などを背景に、さまざまな業種で人材確保が課題になっています。
人を採用したくても、必要な人数を確保できない。
そこで企業は、
- AI
- ロボット
- 自動化
- 業務システム
- デジタル化
などを活用して、少ない人数でも仕事を回せる体制を作ろうとします。
ここには、60代の働き方を考えるうえでも重要な意味があります。
人手不足だからといって、単純に「高齢者ももっと働かなければならない」という話ではありません。
むしろ、
人手不足とデジタル化が同時に進むことで、これまでとは違う働き方が生まれる可能性がある
と私は考えています。
復職、副業、短時間労働、就労支援などを考える人にとっても、企業側の仕事の作り方が変化することは無関係ではありません。
③ 事業承継・M&A
三つ目は事業承継です。
経営者の高齢化と後継者不足は、日本企業が抱える大きな課題の一つです。
後継者が見つからない企業では、M&Aなどによって事業を引き継ぐ選択肢も重要になります。
企業を買収する側にも、事業を引き継ぐ側にも資金が必要です。
銀行にとっては、こうした事業承継や企業再編も金融サービスを提供する機会になります。
つまり現在の日本では、
「企業がお金を借りてまで事業を維持・拡大・転換する必要が生まれている」
という側面があります。
4.「低金利の日本」から「資金需要のある日本」へ
日本では長い間、低金利の時代が続きました。
企業にとって資金調達コストが低い一方で、国内で積極的に借り入れて投資する需要が十分に強かったとは限りません。
銀行にとっても、国内で貸し出すだけでは収益を確保しにくい環境が続きました。
そのため、大手銀行などでは海外事業や市場部門など、国内融資以外の収益源も重要になりました。
しかし、現在は少し状況が違います。
企業が、
「人が足りないから投資する」
「技術競争に対応するため投資する」
「事業を引き継ぐため資金が必要になる」
という状況になれば、国内の金融需要も変化します。
もちろん、すべての企業が積極的に借り入れるわけではありません。
投資には採算性が必要です。
したがって、
銀行が預金を集めている=日本経済が好転した
と単純に結論づけることはできません。
ここは冷静に見る必要があります。
5.企業のお金の使い方が変われば、働く人にも影響する
ここからが、このテーマを「60代リスタートラボ」で扱う理由です。
企業が設備投資をする。
AIやデジタル技術を導入する。
事業承継やM&Aを進める。
こうした企業活動は、最終的には「働く人」の環境にも影響します。
たとえば、人手不足を背景に企業が省力化投資を進めれば、仕事そのものがなくなるケースもあれば、逆に新しい仕事が生まれるケースもあります。
また、企業が人材を確保するために賃金や待遇を改善する可能性もあります。
つまり、
金融ニュースは、銀行や投資家だけの話ではありません。
その先には、
「どんな仕事が生まれるのか」
「どんな人材が求められるのか」
「何歳まで働くのか」
「副業や再就職の機会はどう変わるのか」
という問題があります。
これは60代からの再スタートを考えるうえでも重要な視点です。
6.賃金が上がっても、生活が楽になるとは限らない
企業側の変化を見るとき、もう一つ重要なのが賃金です。
人手不足を背景に賃金を引き上げる企業が増えれば、働く人の収入増加につながる可能性があります。
しかし、ここには注意点があります。
「給料が上がった」ことと「生活が楽になった」ことは同じではありません。
物価が上昇すれば、名目賃金が増えても実質的な購買力が低下することがあります。
また、税金や社会保険料などの負担もあります。
そこで重要になるのが、
可処分所得
です。
つまり、最終的に家計の手元にどれだけのお金が残るのかという問題です。
これは現役世代だけの問題ではありません。
60代以降の生活設計を考える場合にも、
- 年金
- 就労収入
- 副業収入
- 生活費
- 税・社会保険
- 貯蓄
- 投資
などを総合的に考える必要があります。
だから私は、日本経済を見るときに「賃金が上がった」というニュースだけではなく、
「実際に家計の手元に残るお金はどう変化したのか」
を見ることが重要だと考えています。
7.「お金が動く日本」になると、何が変わるのか
長い間、日本経済には、
企業がお金を使わない
家計も積極的に使わない
銀行も国内で貸し出す先を見つけにくい
という構図がありました。
もちろん、これは単純化した見方です。
しかし、日本経済を考える一つのイメージとしては分かりやすいと思います。
それに対して現在は、
企業が投資する。
↓
銀行が企業に資金を供給する。
↓
企業が設備や人材にお金を使う。
↓
賃金や取引を通じて家計にお金が流れる。
↓
家計が消費や投資を行う。
という循環を考えられるようになってきました。
この循環が本当に強くなるのか。
ここは今後、確認していく必要があります。
8.「オルカンだけ」ではなく、日本のお金の流れも見る
個人の資産形成についても、この変化は無関係ではありません。
近年は、長期・分散投資の考え方が広まり、海外株式などへの投資も身近になりました。
もちろん、海外資産を保有することには分散投資という意味があります。
一方で、日本の金利、為替、企業投資、賃金などの環境が変化すれば、
「日本国内のお金がどう動いているのか」
を見る意味も大きくなります。
私は、資産形成を
「日本か海外か」
という二択で考える必要はないと思っています。
重要なのは、
自分のお金が、どのような経済環境の中に置かれているのかを理解すること
です。
為替が動けば海外資産の円換算額も変わります。
日本の金利が変われば預金や債券の意味も変わります。
企業の投資が増えれば、株式市場や雇用環境にも影響する可能性があります。
経済を見るときには、こうした複数の要素をつなげて考えることが重要です。
9.60代からの再スタートと「日本経済を見る目」
私がこのブログで経済について書く理由も、ここにあります。
60代になると、若い頃とは違う視点で経済を見るようになります。
「株価が上がった」
「円安になった」
「金利が上がった」
というニュースだけではなく、
「この変化は、自分の生活にどう関係するのか」
と考えるようになります。
働き方も同じです。
復職を目指す人。
副業を考える人。
就労支援を利用する人。
60代になっても仕事を続けたい人。
生活費を見直す人。
資産形成を考える人。
こうした人たちにとって、日本経済の変化は決して遠い世界の話ではありません。
企業がどんな人材を必要としているのか。
どんな仕事に投資しているのか。
どの分野で人手不足が起きているのか。
どんな技術が導入されているのか。
こうしたことを知ることで、自分自身の「次の一歩」を考える材料にもなります。
10.私が今回のニュースから注目した「三つの変化」
今回の銀行の預金獲得戦略から、私は三つの変化に注目しています。
変化① 銀行が個人のお金を取り込もうとしている
預金、決済、カード、投資などを組み合わせ、個人との金融上の接点を増やそうとする動きです。
変化② 企業がお金を必要とする理由が増えている
AI、半導体、省力化、デジタル化、事業承継など、企業が資金を必要とする場面があります。
変化③ 企業のお金の使い方が働く人の環境にも影響する
設備投資や省力化、人材確保への投資は、雇用や賃金、働き方にも関係します。
この三つをつなげて考えると、単なる銀行のポイント競争とは違った景色が見えてきます。
11.今後、私が注目していきたい「お金の流れ」
私はこれから日本経済を見るとき、株価や為替だけではなく、
「お金がどこからどこへ流れているのか」
という視点を大切にしたいと思っています。
銀行が預金を集める。
↓
企業が融資を受ける。
↓
設備投資や事業承継に資金を使う。
↓
企業が人材を確保する。
↓
賃金や取引を通じて家計へお金が流れる。
↓
家計が消費や投資を行う。
この循環が本当に強くなっていくのか。
そこを今後の日本経済を見る重要なポイントとして、私は追いかけていきたいと思います。
まとめ――「銀行の預金集め」から、60代の生活まで考える
今回の銀行による預金獲得戦略は、それだけを見れば金融サービスの一つのニュースです。
しかし、その背景を企業投資、人手不足、AI・デジタル化、事業承継、賃金、家計まで広げて考えると、日本経済のお金の流れを考える材料になります。
もちろん、
「銀行が預金を集めているから、日本経済は好転する」
と単純に考えることはできません。
物価高、人口減少、社会保障、企業の生産性など、課題は数多く残っています。
それでも私は、
「お金が動きにくかった日本」から、「お金を必要とする場面が増えている日本」へ変化している可能性
には注目しています。
そして、この変化を考えることは、投資だけの問題ではありません。
60代から働き方を見直す人にも、復職や副業を考える人にも、就労支援や福祉制度を利用する人にも、生活費や資産形成を考える人にも関係します。
経済ニュースを単なるニュースとして終わらせず、
「この変化は、自分の仕事や生活にどうつながるのか」
と考えてみる。
それもまた、60代からの再スタートに必要な「社会を見る目」の一つではないでしょうか。
私はこれからも、株価や為替だけではなく、企業、銀行、家計を流れる「お金の動き」に注目しながら、日本経済の変化を自分なりに考えていきたいと思います。
まだ課題の多い日本経済ですが、以前とは少し違うお金の流れが生まれ始めている。
私は今回の銀行の動きから、そんな変化を感じました。
コメント