「米国は巨額の財政赤字を抱えたまま、今後も安定した経済を維持できるのか。」
いま注目したいのが、**株式・国債・ドルが同時に売られる「トリプル安」**です。
米国がすぐにトリプル安になると決まったわけではありません。しかし、財政赤字、国債の利払い負担、インフレ、金融政策、ドルへの信認が重なると、市場の変動が大きくなる可能性があります。
一方、日本では日銀の追加利上げ観測が強まり、円高への警戒感も高まっています。
今回は、米国財政からトリプル安、ドル安、日銀利上げ、円高、さらに日本の投資家の資金配分までを一つの流れとして考えます。
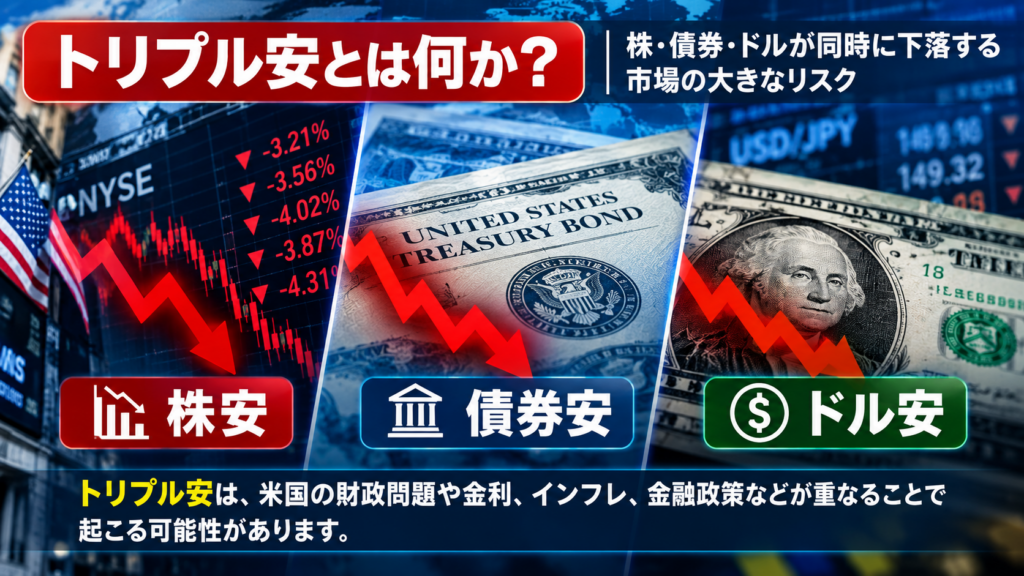
1.トリプル安とは何か
トリプル安とは、
- 米国株安
- 米国債安
- ドル安
が同時に進む状態です。
通常、株式市場が不安定になると安全資産として国債が買われたり、金融不安が強まるとドルが買われたりします。
ところが株・債券・ドルが同時に売られると、投資家にとって逃げ場が狭くなります。
特に米国債が売られると金利が上昇し、企業や住宅ローンなど幅広い分野の金利にも影響します。
2.背景にある米国の財政問題
米議会予算局(CBO)は、2026年の米国財政赤字を約1.9兆ドル、GDP比5.8%と予測しています。
さらに2036年には、政府債務残高がGDP比120%まで上昇すると見込んでいます。
問題は借金の大きさだけではありません。
債務が増えるほど利払い費も増え、財政を圧迫することが重要です。
もし国債発行が増え続ければ、市場がどの程度の金利なら米国債を受け入れるのかが大きな問題になります。
3.トリプル安が起きると何が怖いのか
仮に米国財政への警戒が強まれば、
国債売り
↓
国債価格下落・金利上昇
↓
企業や住宅などの負担増
↓
株価の重し
↓
ドルへの信認低下
という連鎖が考えられます。
ただし、米国には巨大な経済規模と金融市場、ドルの国際通貨としての地位があります。
そのため、財政問題があるからといって直ちに危機になるわけではありません。
大切なのは、トリプル安を予言することではなく、その可能性が高まった場合に資産価格がどう動くかを知っておくことです。
4.過去の市場混乱から考える
1987年には株価が急落する前に、米国債への需要低下からドルが下落し、債券価格も大きく動きました。
1994年にもドル安と債券利回り上昇が進み、株式市場にも影響が及びました。
一方、2022年は米国株と米国債が同時に下落しましたが、ドルは上昇しました。
つまり2022年は厳密な意味でのトリプル安ではありません。
ここから分かるのは、株・債券・ドルの3市場が同時に下落するには、金融政策だけでなくドルそのものへの評価が変化する必要があるということです。
5.ドル安はこれからの前提になるのか
ドルについては「急激なドル安」と「緩やかなドル安」を分けて考える必要があります。
インフレが落ち着き、FRBが利下げに向かえば、日米金利差が縮小し、ドル安・円高が進みやすくなる可能性があります。
これは必ずしも米国危機を意味しません。
一方、財政への不信が急速に高まり、米国債売りとドル売りが同時に進めば、より急激なドル安になる可能性があります。
したがって見るべきなのは「ドルが上がるか下がるか」だけではなく、ドルがなぜ動いているのかです。
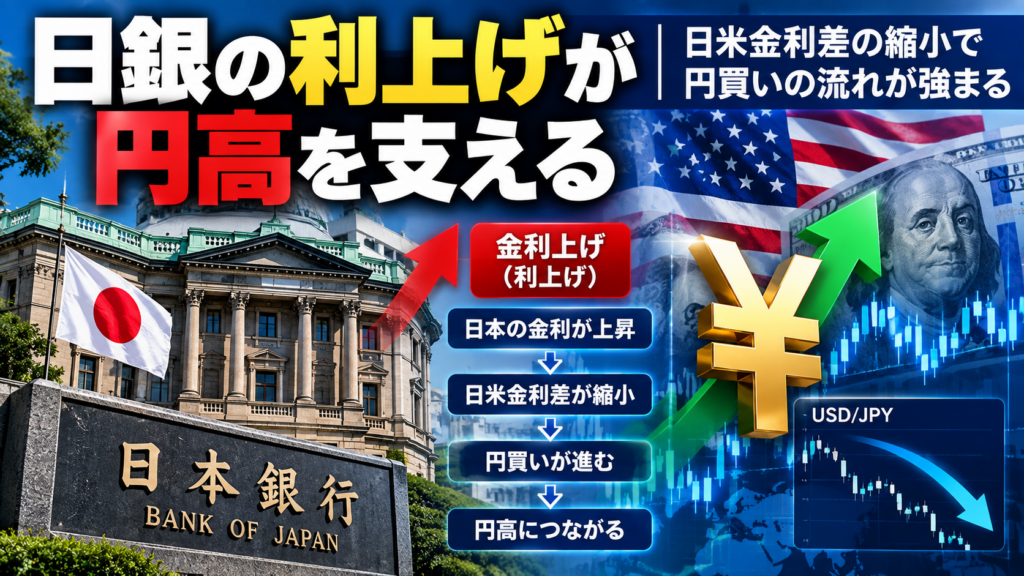
6.日銀の利上げが円高を支える
日本側では日銀の金融政策が大きな材料になります。
2026年9月時点では追加利上げへの警戒感が強く、日銀関係者からもインフレ次第では利上げを速める可能性が示されています。
日本の金利が上昇すると、国内資産の運用魅力が高まります。
その結果、
国内金利上昇
↓
国内資産の魅力上昇
↓
海外投資の見直し
↓
外貨を円へ戻す動き
↓
円買い
という流れが生まれる可能性があります。
7.機関投資家・富裕層・国内投資家層の資金還流
今回の円高を考えるうえで、もう一つ注目したいのが日本の資金が海外から国内へ戻る動きです。
機関投資家、富裕層、国内投資家層では、これまで低金利の日本を離れて海外資産へ向かっていた資金について、国内資産への還流を意識する動きが出ています。
背景には、日本国債の利回り上昇があります。
これまで日本国内で十分な利回りを得にくかったため、海外債券や海外株式へ資金を振り向ける意味がありました。
しかし国内金利が上昇すれば、為替リスクを取らずに国内で運用する選択肢が以前より魅力的になります。
実際、一部の金融機関では国内資産への運用を見直す動きが報じられています。
ただし、これは「日本の投資家が一斉に海外資産を売っている」という意味ではありません。
外国株への投資も続いています。
現時点では、海外資産一辺倒だった資産配分を国内資産も含めて見直す流れが強まりつつあると捉えるのが適切でしょう。
8.円高とキャリートレード
円高を考えるとき、資金還流とともにキャリートレードの巻き戻しも重要です。
円を低金利で調達し、ドルなどの高金利資産で運用していた投資家は、円高や日銀の利上げが進むと取引を縮小する可能性があります。
その際には外貨を売って円を買うため、円高がさらに進みやすくなる場合があります。
つまり現在の円高は、日米金利差だけでなく、日本の資金配分の変化とキャリートレードの巻き戻しも含めて考える必要があります。
9.日本人投資家への影響
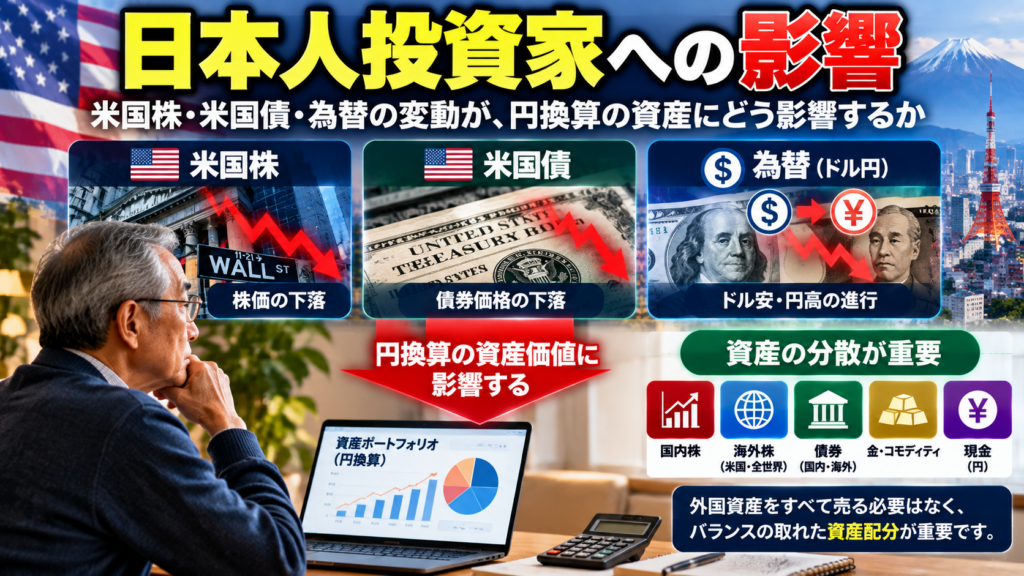
円高になると、海外資産の円換算額は減少します。
例えば1ドル=160円で購入した米国資産が、その後145円になれば、米国株の価格が変わらなくても円換算評価額は下がります。
そこに米国株安が重なれば、
株価下落+ドル安
という二重の影響を受ける可能性があります。
米国債も同じです。
金利上昇による債券価格下落に加え、円高による為替差損が発生する可能性があります。
そのため「米国債だから安全」「米国株だから長期なら大丈夫」と単純に考えるのではなく、株価・金利・為替をセットで見ることが重要です。
10.外国資産を全部売る必要はない
では、米国の財政問題を考えて外国資産を全部売ればよいのでしょうか。
そうとは限りません。
米国には依然として巨大な経済力と金融市場があります。
また、円だけに集中すれば、日本国内のインフレや金利、株式市場のリスクを抱えることになります。
重要なのは、
一つの国、一つの通貨、一つの資産に集中しすぎないこと
です。
円資産、外国資産、株式、債券、現金などを組み合わせ、それぞれの役割を考えることが重要になります。
11.これから注目したい3つのポイント
今後は次の3点を確認したいところです。
① 米国財政と国債市場
財政赤字だけでなく、米国債利回りや市場の需要を見る。
② 日米の金融政策
FRBの利下げと日銀の利上げが重なれば、日米金利差の縮小が円高材料になる可能性があります。
③ 日本の資金フロー
機関投資家、富裕層、国内投資家層が海外資産と国内資産のどちらを選ぶのか。
この変化はドル円にも影響する可能性があります。
まとめ|ドル安を予測するより、ドル安に備える
米国の財政赤字と政府債務の拡大は、今後も市場の重要なテーマです。
ただし、それだけで米国がトリプル安になると断定することはできません。
一方、日本では日銀の利上げ観測が強まり、国内金利の上昇によって、機関投資家や富裕層、国内投資家層が海外資産と国内資産の配分を見直す環境が生まれています。
これが資金還流や円買いにつながれば、円高圧力を強める可能性があります。
これからの資産運用で重要なのは、ドル円の方向を完全に予測することではありません。
米国株が下落した場合、ドルが下落した場合、円高になった場合に、自分の資産がどの程度影響を受けるのかを把握しておくこと。
そして、一つの国、一つの通貨、一つの資産に依存しすぎないこと。
米国のトリプル安という問題は、米国だけの話ではありません。
日本の金利、円相場、日本から海外への資金フロー、そして私たち自身の資産配分を考えるきっかけとして捉えることができます。
※この記事は経済・金融市場について考えるための情報提供を目的としたもので、特定の金融商品や投資行動を推奨するものではありません。実際の投資判断は、ご自身の資産状況やリスク許容度などを踏まえて慎重に行ってください。
コメント