リード文
はじめに|銀行選びは「金利ランキング」だけでは決められない
「少しでも高い金利の銀行にお金を預けたい」
物価上昇や将来の生活への不安を考えると、これは自然な考え方です。
特に、収入を増やすことだけでなく、今あるお金を少しでも有利に管理することは、60代からの生活設計にとって重要なテーマになります。
ネット銀行では、店舗型の銀行より高い預金金利が設定されることがあります。
しかし、銀行選びで本当に見るべきなのは、金利だけでしょうか。
例えば100万円を預けた場合、金利が0.4%と0.2%なら、単純計算で年間の利息差は約2,000円です。
ところが、ATM手数料や振込手数料が積み重なると、この差を上回ることがあります。
つまり、
「金利が高い銀行=自分にとって一番得な銀行」
とは限りません。
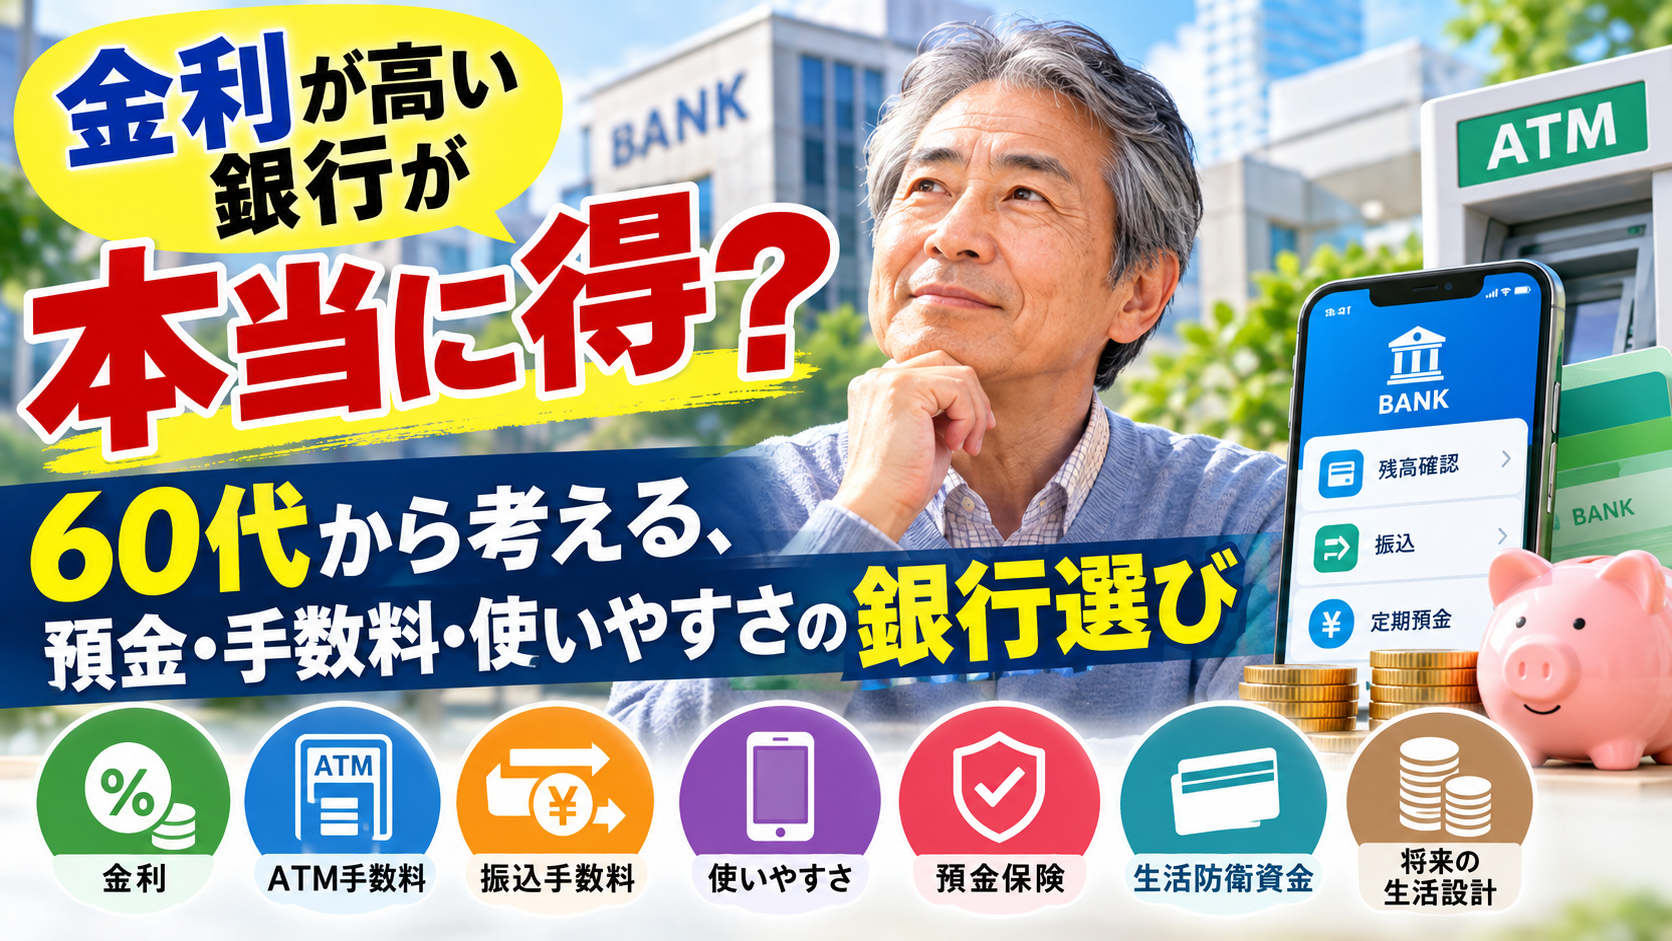
この記事では、ネット銀行、大手銀行、地方銀行、ゆうちょ銀行などを、単純な金利競争ではなく、
- 金利
- ATM・振込手数料
- お金の使いやすさ
- 生活防衛資金としての管理
- 将来の生活設計
という視点から考えます。
1.結論|銀行は「金利」ではなく、お金の使い方で選ぶ
銀行選びで最初に考えたいのは、
「自分はその銀行を何のために使うのか」
ということです。
例えば、
| お金の使い方 | 重視したいポイント |
|---|---|
| 日常生活の口座 | ATM・振込の使いやすさ |
| 生活防衛資金 | すぐ引き出せること・管理のしやすさ |
| 余裕資金 | 金利・預入期間 |
| 長期間使わない資金 | 金利+預金保護など |
| 給与・年金の受取 | ATM・店舗・各種サービス |
| ネット中心の生活 | アプリ・振込・ATM無料条件 |
このように考えると、銀行選びは「どこが一番高金利か」という問題ではなくなります。
自分のお金を、どのように使うのか。
そこから銀行を選ぶことが重要です。
2.金利差は意外と小さい|100万円で考えてみる
仮に、
- A銀行:年0.4%
- B銀行:年0.2%
だったとします。
100万円を1年間預けた場合、税金などを考慮しない単純計算では、
0.4% → 約4,000円
0.2% → 約2,000円
となり、差は約2,000円です。
「2,000円も違う」と考えることもできます。
しかし、ここで重要なのは、
その2,000円を得るために、年間いくらの手数料を払っているのか
という点です。
銀行選びでは、金利だけを比較するのではなく、「利息-手数料」という実質的な損得を見る必要があります。
3.ATM手数料が金利差を上回ることもある
例えばATMを、
- 月2回
- 1回220円
利用すると仮定します。
年間では、
220円×2回×12か月=5,280円
です。
一方、100万円を年0.4%と年0.2%で預けた場合の金利差は、単純計算で約2,000円です。
つまり、
金利差:約+2,000円
に対して、
ATM手数料:約-5,280円
となる可能性があります。
もちろん、実際のATM手数料や無料回数は銀行・口座・利用条件によって異なります。
それでも、この例から分かることがあります。
それは、
預金金利を比較するときは、同時に「自分が年間いくら手数料を払うのか」を確認する
ということです。
これはネット銀行に限った話ではありません。
銀行を選ぶとき全般に当てはまる考え方です。
4.預金額が増えると「金利差」の意味も変わる
同じ0.2%の金利差でも、預金額によって得られる利息差は変わります。
例えば1,000万円なら、単純計算で、
- 0.4% → 約4万円
- 0.2% → 約2万円
となり、差は約2万円です。
100万円のときの約2,000円と比較すると、金利差の影響は大きくなります。
したがって、
少額の生活資金を頻繁に出し入れする人
と、
まとまった余裕資金を長期間預ける人
では、銀行選びの基準が変わります。
ここが、単純な「おすすめ銀行ランキング」では説明しにくい部分です。
5.60代から特に重要なのは「生活防衛資金」
60代からの生活では、銀行選びを単なる資産運用の問題として考えないことも大切です。
病気、家電の故障、突然の出費、収入の変化など、予定外のお金が必要になる可能性があります。
そのため、
「増やすお金」と「すぐ使うお金」を分ける
という考え方が重要になります。
例えば、
すぐ使うお金
生活費や緊急時のお金。
→ 引き出しやすさを優先。
しばらく使わないお金
当面の生活に必要のない余裕資金。
→ 金利や預入期間などを比較。
このように目的別に考えると、銀行選びが整理しやすくなります。
6.ネット銀行は「金利」だけでなく「手数料」を確認する
ネット銀行の魅力は、高い預金金利だけではありません。
銀行によっては、
- ATM無料回数
- 振込無料回数
- スマートフォンアプリ
- キャッシュレス決済との連携
などを利用できる場合があります。
逆に、店舗が少ないことや、利用するATMによって条件が異なることを不便に感じる人もいます。
したがって、
「ネット銀行だから便利」
とも、
「店舗銀行だから安心」
とも一概には言えません。
重要なのは、自分が実際に使う場面を想像して比較することです。
7.大手銀行・地方銀行・ゆうちょ銀行にも「金利以外」の価値がある
金利だけを見ると、ネット銀行が有利になる場面があります。
しかし、店舗型の金融機関には別のメリットがあります。
大手銀行なら、幅広い金融サービスや店舗網があります。
地方銀行なら、地域に密着したサービスや店舗での相談を利用できる場合があります。
ゆうちょ銀行なら、郵便局を通じた身近な利用環境があります。
特に、スマートフォンやインターネットだけで金融サービスを完結させることに不安がある人にとっては、「相談できる場所があること」そのものに価値があります。
銀行の利便性は、金利だけでは数字にできません。
8.定期預金は「使わないお金」を置く選択肢
普通預金だけでなく、定期預金も比較対象になります。
定期預金では普通預金より高い金利が設定される商品があります。
ただし、
「金利が高いから全部定期預金にする」
という考え方には注意が必要です。
急な医療費や生活費など、すぐ必要になるお金まで長期間動かしにくい状態にすると、かえって不便になります。
そこで、
生活に必要なお金 → 普通預金など
当面使わない余裕資金 → 定期預金など
というように、目的を分けて考える方法があります。
9.銀行選びを「生活コスト」の問題として考える
ここがこの記事で最も重視したいポイントです。
銀行選びは金融商品の比較だけではありません。
毎月の生活費をどれだけ無駄なく管理できるか
という家計管理の問題でもあります。
例えば、
「金利が0.2%高い銀行」
を探すことに時間をかけても、ATM手数料や振込手数料でそれ以上のお金を払っていれば、家計全体では有利にならない可能性があります。
一方、
- ATMを無料で利用できる
- 振込手数料を抑えられる
- アプリで残高を管理できる
- 年金や給与の受取に便利
- 生活費と貯蓄を分けられる
といった仕組みを作れば、金利以上に家計管理を改善できる場合があります。
つまり、
「少しでも高い金利」より、「毎年の無駄な支出を減らす」ことのほうが重要になる場合もある
のです。
10.復職・副業を考える人にも銀行選びは関係する
銀行選びは、60代だけの問題ではありません。
復職、副業、パート、フリーランスなどで収入源を増やそうとする人にも関係します。
例えば、
生活費用の口座
副業収入を受け取る口座
貯蓄用の口座
を分ければ、お金の流れを把握しやすくなります。
収入が増えたときに重要なのは、「いくら稼いだか」だけではありません。
いくら残ったのか
を把握することも重要です。
銀行口座を目的別に整理することは、働き方を見直すことともつながります。
11.銀行選びで確認したい7項目
最後に、銀行を比較するときのチェック項目を整理します。
①普通預金金利
現在の金利だけでなく、適用条件も確認します。
②定期預金金利
期間やキャンペーン条件を確認します。
③ATM手数料
無料回数と、無料になる条件を確認します。
④振込手数料
無料回数や条件を確認します。
⑤利用できるATM
自宅や勤務先の近くで使えるか確認します。
⑥スマートフォンでの管理
残高確認や振込が自分にとって使いやすいか確認します。
⑦預金保険制度など
大切な資金を預ける場合は、預金保険制度などの仕組みも確認します。
金利だけを見て決めるのではなく、**「1年間で自分はいくら得をするのか、いくら手数料を払うのか」**まで考えることがポイントです。
まとめ|「一番高金利」ではなく「自分のお金に合う銀行」を選ぶ
銀行選びでは、どうしても「金利の高い銀行」に目が向きます。
しかし、実際の家計への効果を考えると、
金利+手数料+使いやすさ+お金の目的
を合わせて考える必要があります。
100万円の預金なら、金利差が年間数千円程度になることがあります。
一方で、ATMや振込の手数料が積み重なれば、その差を上回ることもあります。
だからこそ、銀行選びで大切なのは、
「どの銀行が一番得か」ではなく、「自分のお金をどう使うのか」から逆算すること。
だと考えられます。
60代からの再スタートでは、収入を増やすことだけでなく、今あるお金を無駄なく管理することも生活設計の一部です。
復職や副業を考えている人にとっても、生活費と収入を整理することは重要です。
また、将来の生活に不安を感じている人にとっては、金利を数%高くすることだけでなく、毎月の手数料や無駄な支出を減らすことが、家計改善の第一歩になるかもしれません。
銀行は「金利ランキング」で選ぶのではなく、
自分の生活に合った金融インフラとして選ぶ。
この視点を持つことが、長い生活を支えるお金の管理につながります。
※預金金利・ATM手数料・振込手数料などの条件は金融機関や商品によって異なり、変更される場合があります。実際に口座を選ぶ際は、各金融機関の最新の公式情報をご確認ください。

コメント