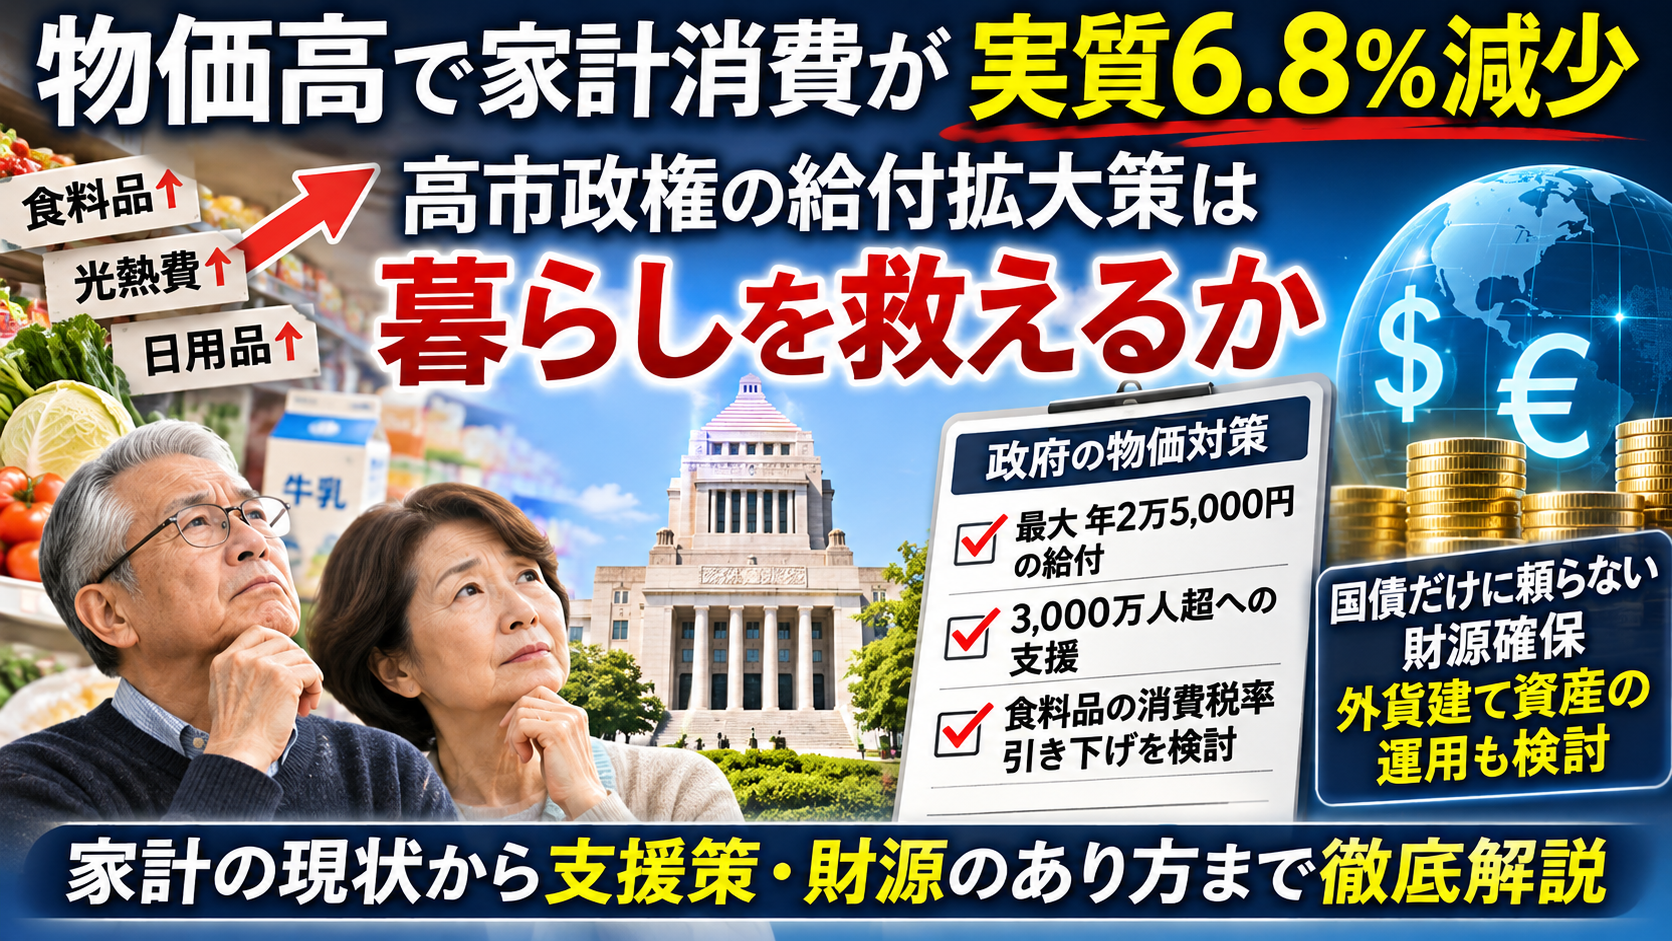
- はじめに――生活の苦しさと政府の経済対策
- 1.家計消費が実質6.8%減少――暮らしに広がる節約志向
- 2.企業物価と輸入価格の上昇――消費者の負担につながる背景
- 3.高市政権が給付対象を拡大――現役就業者3,000万人超を想定
- 4.最大年2万5,000円の給付――実際にどれほど生活を支えられるか
- 5.食料品の消費税率引き下げ――現金給付との組み合わせに期待
- 6.支援から取り残される人はいないか――高齢者や年金生活世帯の課題
- 7.国債だけに頼らない財源確保――外貨建て資産の運用収益を活用できないか
- 8.財政の持続可能性――短期的な支援と将来への責任
- 9.まとめ――暮らしを守る政策と、新しい財源の考え方
- 「60代リスタートラボ」のご紹介
はじめに――生活の苦しさと政府の経済対策
食品や日用品、光熱費など、日常生活に欠かせないものの値上がりが続いています。
以前と同じ金額を支払っても、買える商品の量が少なくなったと感じる人も多いのではないでしょうか。
総務省が2026年11月10日に公表した9月の家計調査では、二人以上世帯の消費支出が前年同月比で実質6.8%減少しました。これで10か月連続のマイナスです。
こうした状況を受け、高市早苗首相は11月13日、現役就業者向けの新たな給付制度について、対象を就業者全体の半数以上に広げる方針を示しました。
政府は現金給付に加え、食料品の消費税率引き下げも検討しています。
しかし、政策の規模だけでは十分とはいえません。実際に暮らしが改善するのか、対象から外れる人はいないのか、そして必要な資金をどう確保するのかが重要です。
特に財源については、国債発行や増税だけに頼らず、政府が保有する外貨建て資産の運用収益を活用する方法も検討する価値があります。
今回は、生活者の現状から政府の経済対策、さらに財源確保の可能性まで、一連の問題として考えていきます。
1.家計消費が実質6.8%減少――暮らしに広がる節約志向
総務省の家計調査によると、2026年9月の二人以上世帯の消費支出は、1世帯当たり28万9,536円でした。
前年同月と比較すると、名目では4.5%減、物価変動の影響を除いた実質では6.8%減となっています。
| 項目 | 2026年9月の結果 |
|---|---|
| 消費支出 | 28万9,536円 |
| 名目増減率 | 4.5%減 |
| 実質増減率 | 6.8%減 |
| 前年同月比の減少期間 | 10か月連続 |
注目すべきなのは、実質消費支出が10か月連続で前年を下回っている点です。
これは、国内の消費活動が弱い状態にあることを示しています。
ただし、今回の減少を物価上昇だけで説明することはできません。台風や大雨など、天候不順による外出や購入機会の減少も影響しています。
それでも、食料品や生活必需品の値上がりが続けば、消費者は支出を抑えざるを得ません。
例えば、食費を節約するために購入する商品を見直す。外食や旅行を控える。衣類や家電の買い替えを先延ばしする。
こうした行動が広がると、個々の家庭だけでなく、国内経済にも影響が及びます。
生活者が安心してお金を使える環境を取り戻すことは、日本経済にとっても重要な課題です。
2.企業物価と輸入価格の上昇――消費者の負担につながる背景
暮らしに影響する値上がりを考えるには、消費者が支払う価格だけでなく、企業の仕入れ段階にも目を向ける必要があります。
日本銀行が公表した2026年10月の企業物価指数では、国内企業物価が前年同月比7.1%上昇しました。輸入物価指数も円ベースで24.8%上昇しています。
これらは企業間で取引される商品の価格を示す数字です。消費者物価の上昇率と同じではありません。
企業は仕入れ価格が上がっても、その分をすべて販売価格に転嫁できるとは限りません。利益を削って吸収する場合もあります。
しかし、原材料費やエネルギー価格、輸送費の上昇が長く続けば、商品やサービスの価格にも影響する可能性があります。
特に輸入に依存する原材料や燃料は、海外価格だけでなく為替相場にも左右されます。
こうした企業側の負担が最終的に消費者へ波及すれば、日常生活の支出はさらに増えてしまいます。
つまり、現金給付だけでなく、物価上昇の背景を把握することも経済対策を考えるうえで欠かせません。
3.高市政権が給付対象を拡大――現役就業者3,000万人超を想定
こうした状況に対応するため、高市首相は2026年11月13日の参議院特別委員会で、新たな現金給付制度「就業者負担軽減支援金」の対象を広げる方針を示しました。
従来は、現役就業者の3割以上を対象とする方向で検討されていました。今回の答弁では、対象を就業者全体の50%以上とする所得上限額を検討すると表明しています。
対象者は3,000万人を超える規模になる見込みです。
今回の方針変更には、低所得者だけでなく、物価上昇の影響を受けている中所得層にも支援を広げる狙いがあります。
一定の収入があっても、食費や光熱費、住居費などが増えれば、自由に使えるお金は減少します。
そのため、対象を広げる方向性には一定の意義があると考えます。
ただし、50%以上という数字は就業者全体に占める割合です。国民全体の半数が給付を受けるという意味ではありません。
また、所得上限や具体的な支給条件は、今後の制度設計で決まる部分が残っています。
4.最大年2万5,000円の給付――実際にどれほど生活を支えられるか
政府が示している2027年度・2028年度の先行導入時の支援額は、次のとおりです。
| 支援内容 | 年間の金額の目安 |
|---|---|
| 基本支援 | 最大2万5,000円 |
| 低所得者向け定額支援 | 5,000円 |
| 子ども加算 | 1人につき5,000円 |
ここで注意したいのは、最大2万5,000円がすべての対象者に一律で支給されるわけではないことです。
所得に応じて金額が異なる仕組みが検討されています。
高市首相は、夫婦と子ども2人の世帯で、条件を満たして最大限の支援を受ける場合、年間合計6万円となるモデルを示しています。
この金額は、食料品や日用品の購入に充てられるため、一定の助けにはなるでしょう。
しかし、年間6万円は月額にすると5,000円です。食料品や光熱費の負担が増え続けるなか、これだけで生活全体を改善するのは難しいと考えます。
大切なのは、給付額だけでなく、必要としている人に確実に届く制度にすることです。
政府には、所得条件や申請方法、支給時期などを分かりやすく公表することを求めたいと思います。
5.食料品の消費税率引き下げ――現金給付との組み合わせに期待
今回の経済対策では、現金給付に加えて、食料品の消費税率を引き下げる構想も重要な柱になっています。
政府が提出した法案では、現在8%の飲食料品の税率を、2027年4月から2年間、1%に引き下げることが検討されています。
実現すれば、日常的に食料品を購入する際の税負担が軽くなる可能性があります。
現金給付は対象者に直接お金を届ける方法です。一方、税率の引き下げは、食料品を購入する人の負担を幅広く軽減する仕組みです。
この二つを組み合わせれば、所得に応じた支援と、日々の買い物に対する負担軽減の両方を目指せます。
ただし、税率を下げた分だけ店頭価格が同じ割合で下がるとは限りません。
仕入れ価格や人件費、輸送費が上昇すれば、減税の効果が十分に反映されない可能性もあります。
そのため、制度を実施する場合には、実際の販売価格がどう変化したのかを検証する必要があります。
なお、消費税率の引き下げは、現時点では法案の審議・制度検討の段階です。すでに実施が確定したものとして扱うことはできません。
6.支援から取り残される人はいないか――高齢者や年金生活世帯の課題
今回の給付制度は、現役就業者を中心に設計されています。
そのため、働いていない高齢者や、年金収入を中心に暮らしている世帯が、同じ条件で支援を受けられるとは限りません。
一方、年金を受給しながら働いている人は、最終的な所得条件によって対象になる可能性があります。
高齢者のなかにも、年金だけでは生活費を十分に賄えず、食費や光熱費の上昇に苦しんでいる人がいます。
働いているかどうかだけで、生活の苦しさを判断することはできません。
現役世代を支える政策は重要ですが、年金生活者や働いていない人への配慮も必要です。
政府には、世帯の収入や生活状況を踏まえた公平な制度設計を求めたいと思います。
7.国債だけに頼らない財源確保――外貨建て資産の運用収益を活用できないか
給付対象の拡大や消費税率の引き下げを実施するには、安定した財源が必要です。
一般的な財源としては、税収、歳出の見直し、国債の発行などがあります。
しかし、将来の利払い負担や国民への影響を考えれば、国債発行だけに依存するのではなく、政府が保有する資産を有効活用する方法も検討すべきではないでしょうか。
その一つが、外貨建て資産の運用です。
日本政府には、為替相場の安定を目的とする「外国為替資金特別会計」、通称「外為特会」があります。
この会計では、政府が保有する外貨資産を外国債券などで運用し、利子収入などを得ています。
財務省によると、2026年度当初予算における外為特会の運用収入は約4兆6,542億円です。
また、2024年度決算では、外為特会の剰余金から約3兆2,007億円が一般会計に繰り入れられました。
つまり、日本政府には、外貨建て資産の運用によって収益を得て、その一部を一般会計に活用する仕組みがすでに存在しています。
この仕組みを今後の財政運営にどう生かすかが、一つの検討課題になります。
例えば、次のような方法が考えられます。
- 外貨建て債券などの運用について、安全性を確保しながら収益性を高める。
- 外為特会の剰余金について、必要な準備資金を確保したうえで、一般会計への繰入れを適切に活用する。
- 政府が保有する資産全体の運用状況を点検し、効率的な管理を進める。
- 運用収益を一時的な生活支援や財政負担の軽減に活用できる範囲を検討する。
もちろん、外貨資産の運用にはリスクがあります。
為替相場が変動すれば、円換算した資産価値や収益も変わります。海外金利や債券価格の変化によって損失が生じる可能性もあります。
また、外為特会は本来、為替相場の急激な変動に対応するための資金を管理する制度です。保有資産を自由に取り崩して、給付財源に回せるわけではありません。
したがって、必要な外貨準備や内部留保を確保し、安全性と流動性を優先することが大前提です。
私が提案したいのは、外貨準備を無理に売却したり、過度なリスクを取ったりすることではありません。
政府がすでに保有している資産の運用効率を高め、適切に生じた収益を国民生活のために活用できる余地を検討することです。
国債発行や増税だけを財源確保の手段とするのではなく、既存の政府資産から生まれる収益も組み合わせる。こうした考え方は、今後の財政政策における選択肢の一つになると思います。
8.財政の持続可能性――短期的な支援と将来への責任
資産運用収益を含め、複数の財源を活用する場合でも、財政の持続可能性を忘れてはなりません。
税収は景気や企業業績によって変動します。外貨資産の運用収益も、為替相場や海外金利の影響を受けます。
そのため、毎年同じ水準の収入が得られることを前提に、恒久的な支出を増やすのは慎重であるべきです。
一時的な物価高対策であれば、支援の期間や終了後の対応をあらかじめ明確にする必要があります。
また、国債を発行する場合には、将来の利払い負担や国の財政状況も考慮しなければなりません。
重要なのは、一つの財源に頼るのではなく、税収、歳出の見直し、特別会計の剰余金、資産運用収益などを適切に組み合わせることです。
生活者への支援と将来世代への責任。この二つを両立させる財政運営が求められています。
9.まとめ――暮らしを守る政策と、新しい財源の考え方
2026年9月の家計調査で示された実質消費支出6.8%減という数字は、生活環境の厳しさを物語っています。
これに対し、高市政権は現役就業者の50%以上を対象とする給付制度を検討し、食料品の消費税率引き下げも進めようとしています。
これらが実現すれば、一定の負担軽減につながる可能性があります。
しかし、政策の評価は、給付対象者の人数や予算規模だけで決まるものではありません。
本当に必要な人に支援が届くのか。食料品の価格は実際に下がるのか。高齢者や年金生活者への配慮は十分なのか。こうした点を確認する必要があります。
さらに、財源の確保も重要です。
国債発行や増税だけに頼らず、政府が保有する外貨建て資産の運用収益や特別会計の剰余金を適切に活用する方法も検討すべきだと考えます。
もちろん、資産運用にはリスクがあり、すべての収益を自由に使えるわけではありません。それでも、安全性を確保しながら政府資産の運用効率を高めることは、財政を支える選択肢になります。
私が大切だと考えるのは、政策の発表そのものではなく、国民が日々の買い物や生活のなかで負担の軽減を実感できることです。
暮らしを守る政策と、将来に過度な負担を残さない財源づくり。その両方を実現することが、これからの日本経済に求められているのではないでしょうか。
今後も、物価や家計の動向、政府の政策を確認しながら、生活者の視点で日本経済について考えていきたいと思います。
「60代リスタートラボ」のご紹介
60代からの再出発、就労への挑戦、日々の生活改善、副業やブログ運営など、実体験をもとに情報を発信しています。
物価高の時代をどう乗り越えるか。これからの生活や働き方をどう考えるか。日々の記録とともに、さまざまなテーマを取り上げています。
ぜひ、ブログをご覧ください。
Google検索の場合
Googleで「60代リスタートラボ」と入力して検索してください。
ブログURL


コメント