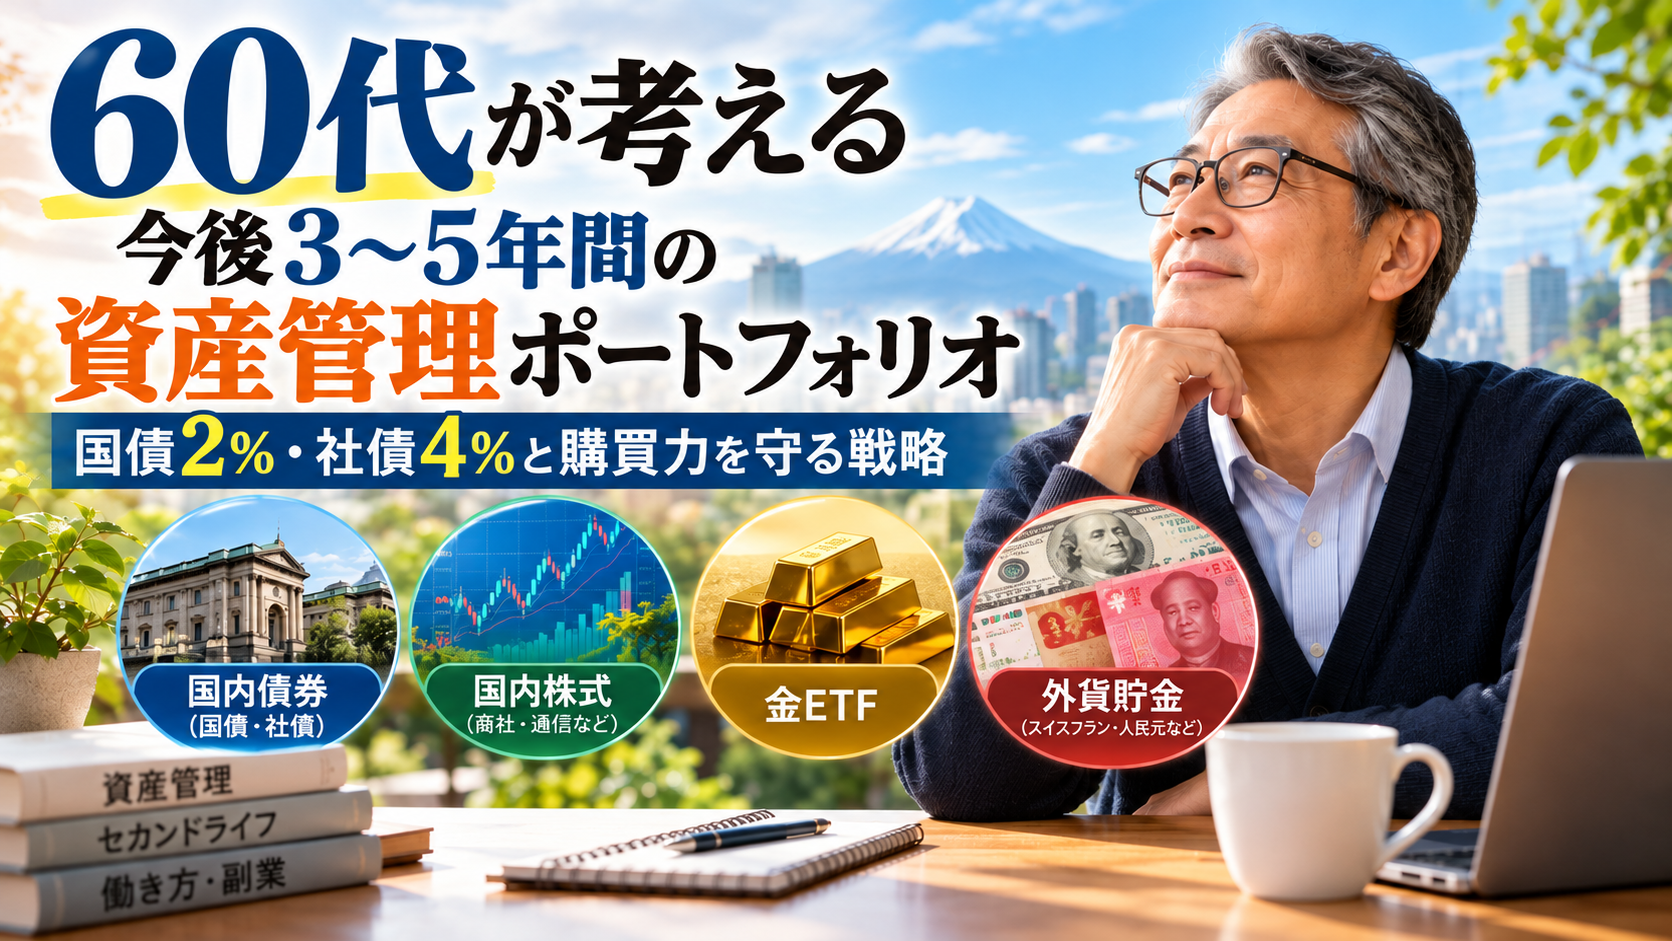
はじめに|これからの資産管理は「増やす」だけでなく「守る」
60代になると、資産運用について考える視点も変わってきます。
若い頃であれば、投資で損失が出ても、働いて収入を得ながら長い時間をかけて取り戻せるかもしれません。しかし、定年退職後や復職・副業を目指す時期には、生活費を確保しながら資産を管理することが重要になります。
私が今回考えたいのは、今後3年間から5年間を見据えた資産管理です。
特に重視したいのは、資産の額面を維持するだけでなく、そのお金で将来も必要な生活を送れるかどうかという視点です。
消費者物価指数は、家計が購入する商品やサービスの価格変動を示す重要な指標です。最新の数値や品目別の動きは、総務省統計局「消費者物価指数」で確認できます。
一方、食料品や電気代など、生活必需品の値上がりが家計に与える影響は、家庭ごとに異なります。
私は、生活者の実感を重視する立場から、資産管理を考えるための参考シナリオとして、年4%程度の購買力維持を意識したいと考えています。
これは公式の物価上昇率が4%という意味ではありません。また、賃金上昇率がそのまま物価上昇率になるわけでもありません。あくまで、将来の生活費上昇に備えるための私自身の想定です。
この考え方を出発点に、国内債券、社債、国内株式、金、外貨などを検討し、生活を守るための資産管理について整理してみます。
1.生活実感から考える「年4%」という資産管理の目安
① 統計上の物価上昇率と、家庭が感じる負担は異なる
消費者物価指数は、幅広い商品やサービスの価格変動を総合的に把握するための統計です。しかし、すべての家庭が同じ割合で支出しているわけではありません。
食費や光熱費、日用品などが家計に占める割合が高ければ、これらの値上がりによって生活費が大きく増えることがあります。
また、毎月勤労統計調査などで示される賃金上昇率も、家計を考えるうえで参考になります。最新の調査結果は、厚生労働省「毎月勤労統計調査」で確認できます。
ただし、賃金上昇率と物価上昇率は異なる指標です。賃金が年4%上昇したからといって、生活必需品の価格も年4%上昇したとは限りません。
そこで本記事では、年4%を公式の物価上昇率として扱うのではなく、生活費の増加に備えるための仮定として用います。
② 資産の額面だけでなく、購買力を守る
仮に、生活必需品を中心とした支出が年4%ずつ増えるとします。
現在、100万円で購入できる商品やサービスを同じ量だけ購入するためには、3年後には約112万5,000円、5年後には約121万7,000円が必要になります。
つまり、資産が100万円のまま変わらなければ、同じ生活を維持するための購買力は低下します。
預貯金や債券から利息を受け取っていても、税金や費用を差し引いた運用収益が生活費の増加に追いつかなければ、実質的に資産が目減りする可能性があります。
資産管理では、額面上のお金を減らさないことだけでなく、そのお金で将来どれだけの生活を維持できるかを考える必要があります。
ただし、年4%以上の運用収益を必ず目指すべきだという意味ではありません。高い利回りを求めて大きな損失を出せば、生活を守るという本来の目的から遠ざかってしまうためです。
2.個人向け国債の年利2%と、優良企業の社債の年利4%を比較する
① 個人向け国債は安全性を重視する選択肢
資産管理の土台として検討したいのが、個人向け国債です。
国が元本や利子の支払いを行う仕組みであり、株式などと比べて安全性を重視した運用を考える際の候補になります。
商品の種類や仕組み、募集条件は、財務省「個人向け国債」で確認できます。
ここでは、比較のために年利2%程度と仮定します。
100万円を年利2%で運用できた場合、税引き前の利息は年間2万円です。税金を考慮すれば、実際に受け取る金額は少なくなります。
生活費の増加を年4%と想定するなら、年利2%程度の運用だけでは、購買力を十分に維持できない可能性があります。
ただし、国債には資産の安定性を重視できるという利点があります。利回りが低いからといって、必ずしも不利な選択とは限りません。
② 優良企業の社債で年利4%程度を得られる場合
もう一つの候補が、信用力を確認した企業が発行する社債です。
仮に、年利4%程度の社債を購入できた場合、100万円に対する税引き前の年間利息は4万円となります。
個人向け国債の年利2%と比較すると、年間の税引き前利息には2万円の差が生まれます。
| 比較項目 | 個人向け国債 | 優良企業の社債 |
|---|---|---|
| 想定年利 | 2%程度 | 4%程度 |
| 100万円に対する年間利息 | 2万円 | 4万円 |
| 税引き前の利息差 | ― | 年間2万円多い |
| 主な特徴 | 国による元利金の支払い | 発行企業の信用力に左右される |
| 主な注意点 | 金利と物価上昇の関係 | 信用リスク、価格変動、流動性 |
※利率は比較のための仮定です。実際に購入できる商品の利率や利回りを示すものではありません。
私が年利4%程度の社債に注目する理由は、単に高い利息を得たいからではありません。生活費の増加を考慮したとき、年利2%程度の国債だけでは不足する可能性があり、その差を補える運用先を比較検討したいからです。
ただし、年利4%の社債を購入しても、購買力を必ず維持できるわけではありません。利息には税金がかかり、購入価格や手数料も収益に影響します。
さらに、企業の経営が悪化すると、利息や元本が支払われない可能性があります。購入前には、企業の財務状況、信用格付け、満期日、途中で売却する場合の条件などを確認する必要があります。
社債の特徴や価格変動リスク、発行企業の信用リスクについては、日本証券業協会「債券投資のリスクって何?」も参考になります。
③ 利回りだけで決めず、国債と社債を使い分ける
個人向け国債の年利2%程度と、優良企業の社債の年利4%程度を比較すると、社債には利息収入を増やせる可能性があります。一方で、企業の信用リスクを負うことになります。
そのため、すべての資金を社債に投入するのではなく、生活費や緊急時の資金を預貯金で確保し、安定性を重視する資金は国債などで管理しながら、余裕資金の一部について社債を検討する方法が考えられます。
年利4%の社債が見つからない場合や、利回りに見合う信用力が確認できない場合には、無理に購入する必要はありません。
国債の年利2%程度を安全性重視の比較基準とし、社債の年利4%程度は、信用リスクを確認したうえで検討する。
これが、今後3年間から5年間の資産管理において大切にしたい考え方です。
3.円高・米国金利・半導体株のリスクに備える
① 円安が今後も続くとは限らない
日本銀行が追加利上げを進め、米国の金利が低下すれば、日米の金利差が縮小し、円高・ドル安に向かう可能性があります。
ただし、為替は金利差だけで決まるものではありません。日米の景気、貿易収支、地政学リスクなども影響します。
海外株式は、株価が変わらなくても円高によって円換算の資産額が減少する場合があります。
そのため、為替の方向を正確に予測することよりも、海外資産への集中を避け、円で使う生活資金を確保しておくことを重視したいと思います。
② 米国の金利高止まりと半導体株の調整
原油などの資源価格が高止まりすると、企業の生産コストや輸送費が増加し、物価を押し上げる可能性があります。インフレが長引けば、米国の長期金利が高い水準にとどまることも考えられます。
金利の高止まりは、企業の借入負担や設備投資、不動産市場などに影響します。
また、AIやデータセンターの普及を背景に成長期待が高まっている半導体関連企業でも、設備投資に見合う収益を確保できるとは限りません。
需要が予想を下回ったり、投資資金の回収が難しくなったりすれば、半導体株が調整局面に入る可能性があります。
世界株式やS&P500にも、こうした影響が及ぶ場合があります。ただし、必ず下落するというわけではありません。
大切なのは、相場の予測に頼り切るのではなく、株価が下落しても生活を維持できる資産構成を考えることです。
4.金と外貨は危機への備えになるか
① 金は資産を分散する候補
金は、地政学リスクや金融市場への不安が高まったときに注目される資産です。
株式や債券とは異なる値動きを期待して、金ETFなどを資産の一部に組み入れる方法が考えられます。
ただし、金価格が常に上昇するわけではありません。金そのものから利息や配当を受け取ることもできず、購入時期によっては損失が生じます。
金は、利益を安定して得るための資産というより、資産全体の値動きを分散するための候補として考えたいと思います。
② スイスフランや中国人民元を持つ場合の注意点
外貨預金では、米ドルだけでなく、スイスフランや中国人民元なども候補として考えられます。
しかし、スイスフランが常に上昇するわけではなく、中国人民元も中国経済や政策などの影響を受けます。
外貨預金には為替差損のリスクがあり、円に戻す際の手数料なども収益に影響します。
外貨を保有する場合は、生活費や緊急資金を円で確保したうえで、仕組みを理解できる範囲にとどめることが重要です。
5.国内株式は業種を分けて考える
国内株式では、半導体関連株だけでなく、異なる収益構造を持つ企業にも目を向けたいと思います。
例えば、総合商社は資源、エネルギー、食料など幅広い事業を展開しています。資源価格が上昇する局面で恩恵を受ける事業がある一方、価格下落や景気悪化の影響も受けます。
また、NTTなどの通信インフラ企業は、日常生活に欠かせない通信サービスを提供しています。継続的な需要が期待できる分野ですが、株価の下落や減配の可能性がないわけではありません。
国内株式を保有する場合も、企業の財務状況、配当方針、株価水準などを確認し、特定の業種に資金が偏らないようにしたいところです。
6.資産配分の一例|生活資金を確保してから運用する
ここまでの考えをもとに、資産を守ることを重視した配分例を考えてみます。
| 資産の種類 | 配分例 | 主な目的 |
|---|---|---|
| 預貯金 | 30% | 生活費・緊急資金の確保 |
| 個人向け国債など | 30% | 安定性を重視した運用 |
| 信用力を確認した社債 | 15% | 利息収入の確保を目指す |
| 国内株式 | 10% | 配当や企業成長への期待 |
| 金ETFなど | 10% | 資産全体の値動きの分散 |
| 外貨預金など | 5% | 通貨の分散 |
| 合計 | 100% |
※これは考え方を説明するための仮の配分例であり、個人に適した投資比率を示すものではありません。
実際に必要な配分は、年金や給与などの収入、毎月の支出、住宅費、家族構成、今後の大きな支出などによって変わります。
特に、数年以内に使う予定のお金や、病気・失業などに備える生活資金は、株式や金など価格変動のある資産に回さないことを基本にしたいと思います。
この配分で年4%の収益が得られる保証はありません。資産を安定させることと、高い収益を目指すことは、必ずしも両立しないからです。
7.復職・副業と資産管理を結びつける
「60代リスタートラボ」では、資産運用だけでなく、生活を整えながら復職や副業を目指すことも大切なテーマにしています。
資産を増やすことと同じくらい、自分に合った収入源を探すことにも意味があります。
例えば、パソコンの基本操作やタイピングを練習する、ブログの記事を継続して書く、就労支援サービスを調べる、無理のない範囲で仕事の経験を積むといった取り組みです。
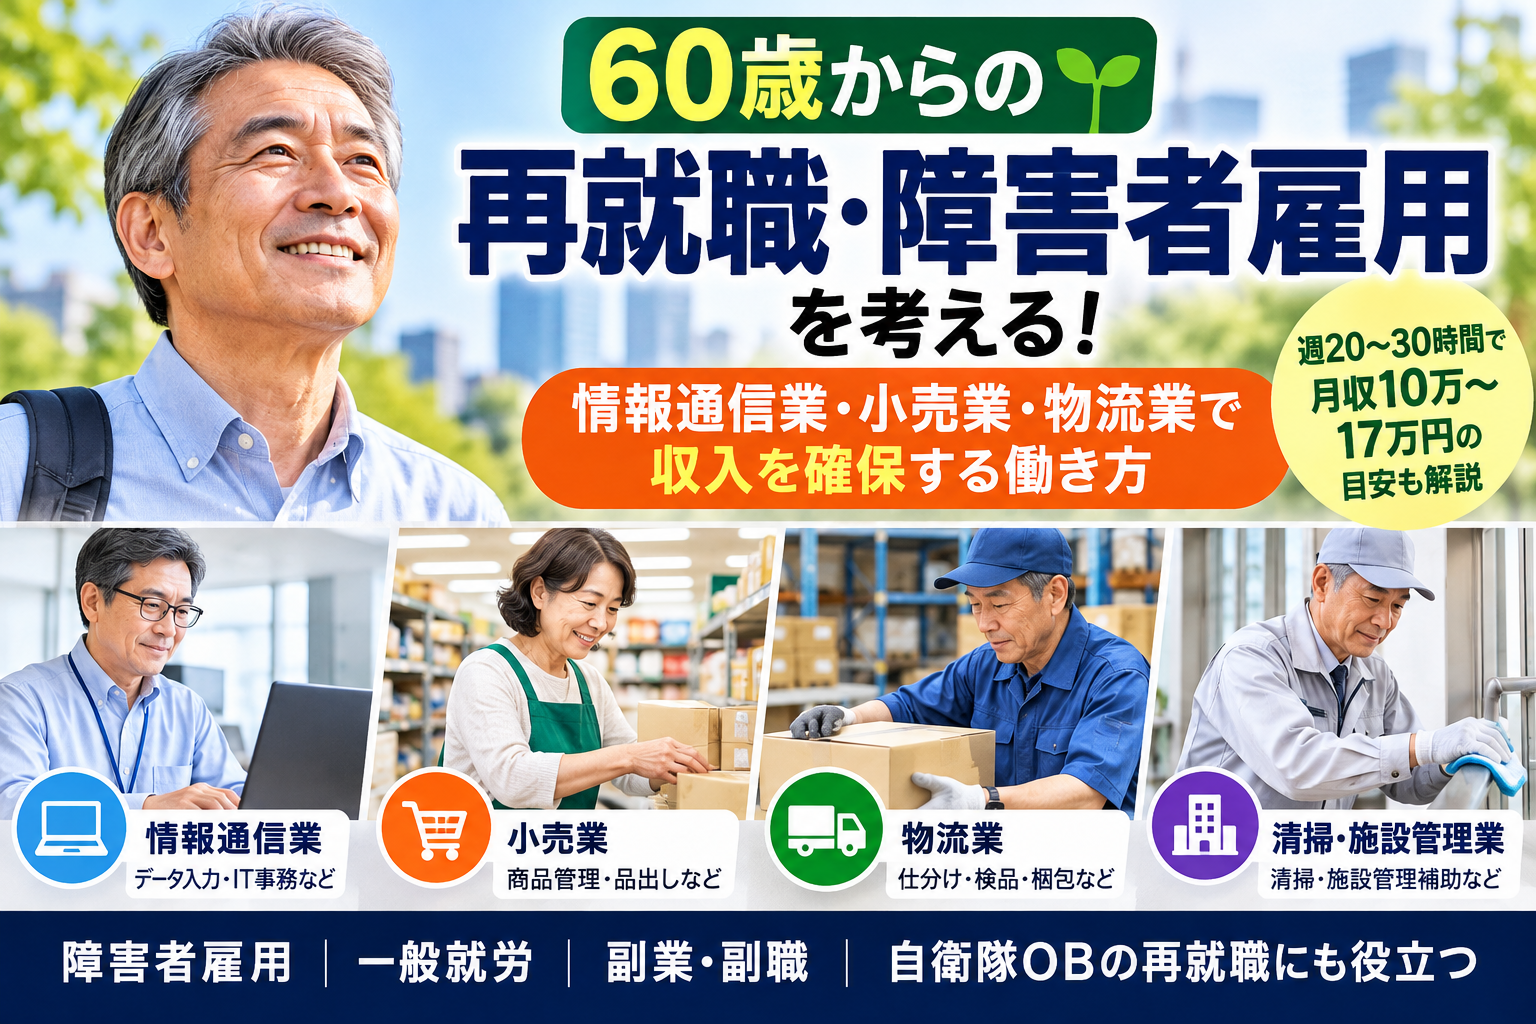
障がいのある方やそのご家族にとっては、利用できる支援制度や就労環境を確認することも重要です。自衛隊OBの方や定年退職を迎えた方にとっても、これまでの経験を生かした再就職や地域活動が、新たな生活の基盤になる可能性があります。
働いて収入を得られれば、資産を取り崩すペースを抑えられる場合もあります。一方で、健康状態や家庭の事情によって働くことが難しい時期には、無理をする必要はありません。
資産運用だけで生活を守ろうとするのではなく、支出の見直し、利用できる支援制度の確認、無理のない収入源の確保など、生活全体を考えることが大切です。
8.まとめ|相場を当てるより、生活を守る仕組みをつくる
今後3年間から5年間の金融市場では、円高への転換、米国金利の高止まり、半導体株の調整、地政学リスクなどに注意が必要だと考えています。ただし、これらは可能性であり、将来の相場を正確に予測することは簡単ではありません。
そこで私は、預貯金、国内債券、社債、国内株式、金、外貨などの特徴を理解し、資産を一つの投資先に集中させないことを重視したいと思います。
今回の記事の中心となるのは、個人向け国債の年利2%程度と、信用力を確認した企業の社債で年利4%程度を得られる場合との比較です。社債は利息収入を増やす可能性がある一方、企業の信用リスクを負います。利回りだけで判断せず、税金や費用も含めて検討する必要があります。
また、年4%という数字は、生活必需品の負担を考えるための独自の想定です。公式の物価上昇率を示すものではなく、必ずその利回りを得るべきだという意味でもありません。
60代からの資産管理で大切なのは、利益だけを追い求めず、必要な生活資金を確保しながら、将来の購買力を意識して備えることです。
復職や副業を目指す方、障がいのある方やそのご家族、自衛隊OBの方、定年後の生活を考える方、そして幅広い世代の方にとっても、お金と働き方を一緒に考えることは、生活の安定につながるのではないでしょうか。
ブログテーマとの接点|60代からの再スタートを支える資産管理
「60代リスタートラボ」は、60代からの生活の再設計、働き方の見直し、ブログ運営、副業への挑戦、そして資産管理について考えるブログです。
資産運用で大切なのは、相場の予測だけに頼らず、自分の生活に合った方法を考え、学びながら改善していくことだと思います。
私自身も、日々の生活や学びを積み重ねながら、無理のない形で将来への備えを考えていきたいと思います。
参考資料・公式情報
※本記事は一般的な情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資には元本割れなどのリスクがあります。金融商品の最新条件やリスクを確認し、ご自身の収入、支出、資産状況に応じて判断してください。
コメント